

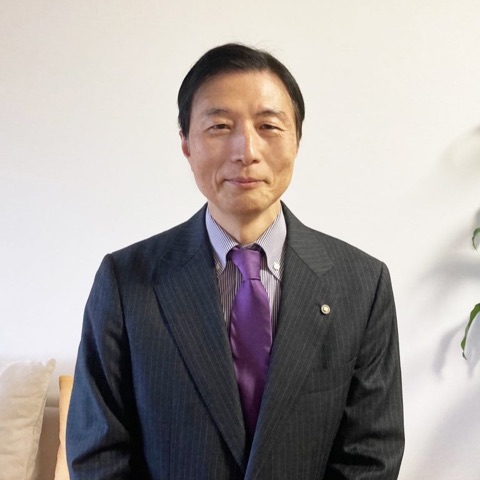
久留 慎一郎(ひさどめ しんいちろう)/司法書士・行政書士
東京大学法学部を卒業後、日本航空株式会社に26年間勤務(うち法務部に4年間所属)。在職中に司法書士試験に合格し、2018年に独立開業、2021年に司法書士法人を設立。相続登記や不動産の名義変更など、実家じまいに関わる法律手続きを担当する。安心実家じまいの提携司法書士・行政書士。
監修の範囲:相続・登記・法務に関する記述(司法書士・行政書士の業務範囲)。片付け・買取・費用相場などの記述は安心実家じまい事務局が編集しています。監修者プロフィール
税金について:税額の計算や特例を使えるかどうかの判断は税理士の業務で、監修の範囲に含みません。申告の前に、税理士または所轄の税務署でご確認ください。
■経歴
- 1966年鹿児島県生まれ
- 1985年鹿児島ラ・サール高校卒業
- 1989年東京大学法学部卒業/同年、日本航空株式会社入社(2002〜2006年は法務部所属)
- 2013年司法書士試験合格
- 2015年簡易裁判所訴訟代理等に関する法務大臣認定/同年、日本航空株式会社退職、司法書士法人コスモ入所
- 2017年司法書士法人コスモ退職
- 2018年事務所開設
- 2021年司法書士法人設立
■得意領域
- 相続登記・相続手続き
- 不動産の名義変更
- 相続放棄
- 簡易裁判所の訴訟代理
この記事の結論
- 2023年12月13日の改正空家法施行により、「特定空家」に加えて「管理不全空家等」に指定され市区町村から勧告を受けると、翌年度から住宅用地特例が外れ、土地の固定資産税が最大約6倍になります(都市計画税は最大3倍)。
- 6倍になるのは「助言・指導→勧告」の段階を経てからで、いきなり増税されるわけではありません。勧告を受ける前に改善すれば特例は維持されます。
- 老朽化した実家を放置するかどうかの判断は、「片付けてから売るか」「そのまま買取に出すか」を手取り額で比べるのが近道です。片付け不要で早く現金化したい場合は空き家買取(片付け不要・複数社査定)、時間をかけて高値を狙うなら仲介という整理になります。
- 安心実家じまい事務局は宅建業者ではないため、当社が直接買い取ることはありません。提携の宅建業者が買取・仲介を担当し、当事務局は窓口の調整と家財の片付けを担当する分業体制です。
管理不全空き家とは?特定空家との違い
「管理不全空家等(かんりふぜんあきやとう)」は、2023年12月13日に施行された改正空家等対策特別措置法(空家法)で新しく設けられた区分です。国土交通省の説明によれば、管理不全空家等とは「そのまま放置すれば特定空家等に該当することとなるおそれのある状態にある空家等」を指します(国土交通省 住宅用地特例に係る空き家対策上の措置)。
これまでの「特定空家」は、倒壊の危険がある、著しく衛生上有害である、景観を著しく損なっているなど、すでに危険な状態になった空き家が対象でした。これに対して管理不全空家等は、まだ特定空家ほど深刻ではないものの、庭の樹木が繁茂している・雨戸が破損したまま放置されている・郵便物や新聞受けに投函物が溜まっているなど、放置すれば悪化が見込まれる「予備軍」の段階で網をかける制度です。特定空家に指定されるのを待たずに、より早い段階で自治体が指導できるようにしたのがこの改正の狙いです。
実家を相続したものの遠方に住んでいて管理が行き届かない、というケースはこの管理不全空家等に該当しやすい典型例です。庭木の剪定や換気、郵便物の回収を数年放置しているだけでも、近隣からの通報をきっかけに自治体の現地調査が入ることがあります。
国のガイドラインや各自治体の運用例で「管理不全」と判断されやすい具体的な状態には、次のようなものがあります。どれも一つだけなら軽微に見えますが、複数が重なると自治体の現地調査の対象になりやすくなります。
- 庭木や雑草が敷地の境界を越えて繁茂し、道路や隣地に越境している
- 屋根瓦・外壁・雨樋の一部が破損したまま放置され、落下の恐れがある
- 雨戸やシャッターが壊れたまま、あるいは窓ガラスが割れたまま放置されている
- ポストや玄関先に郵便物・チラシが大量に溜まり、人の出入りがないことが外から分かる
- 害虫・害獣(スズメバチ、ネズミ、野良猫など)の発生が近隣から通報されている
- 塀や門扉が傾いている、倒壊の兆候がある
特定空家との判定基準の違いを整理すると、次のとおりです。特定空家は「すでに危険な状態」、管理不全空家等は「このままでは危険な状態になりかねない予備軍」という位置づけで区別されています。
| 区分 | 状態のレベル | 典型的な状態 | この段階での税額への影響 |
|---|---|---|---|
| 管理不全空家等 | 予備軍(軽度〜中度) | 庭木の繁茂、外壁の一部破損、郵便物の滞留 | 助言・指導のみでは影響なし/勧告後は特例解除 |
| 特定空家等 | 危険な状態(重度) | 倒壊の恐れ、著しい衛生被害、保安上・景観上の著しい問題 | 勧告後は特例解除、命令・代執行に進みやすい |
なぜ固定資産税が最大6倍になるのか|住宅用地特例のしくみ
固定資産税・都市計画税には、人が住むための土地の税負担を軽くする「住宅用地特例」という軽減措置があります。総務省・各自治体の制度に基づき、住宅が建っている土地は次のとおり課税標準額が圧縮されます。
| 区分 | 面積 | 固定資産税の課税標準 | 都市計画税の課税標準 |
|---|---|---|---|
| 小規模住宅用地 | 200㎡以下の部分 | 評価額の1/6 | 評価額の1/3 |
| 一般住宅用地 | 200㎡を超える部分 | 評価額の1/3 | 評価額の2/3 |
この特例があるおかげで、多くの住宅地では固定資産税が実質的に1/6〜1/3に抑えられています。ところが、特定空家等または管理不全空家等に指定され、市区町村長から「勧告」を受けると、この特例の対象から除外されます(東京都主税局「特定空家等・管理不全空家等に該当すると土地に対する固定資産税・都市計画税の税額が高くなる場合があります」東京都主税局)。特例が外れると更地と同じ課税標準(評価額そのまま)で計算されるため、小規模住宅用地(200㎡以下)では税負担が理論上最大6倍、一般住宅用地(200㎡超)では最大3倍に跳ね上がる計算になります。
ここで誤解されやすいのが「特定空家・管理不全空家に指定=即6倍」ではないという点です。実際に特例が外れるのは、勧告を受けてもなお賦課期日(毎年1月1日)までに改善が行われなかった場合に、翌年度の固定資産税からです。つまり、勧告を受けた段階でまだ猶予があり、期日までに草刈りや修繕などの改善を行えば、特例が外れるのを回避できます。
また、固定資産税とあわせて都市計画税も課税されている地域(市街化区域内の物件)では、都市計画税についても住宅用地特例が同様に外れます。都市計画税の税率は自治体ごとに上限0.3%の範囲で定められており、固定資産税(標準税率1.4%)と合算すると、勧告後の年間負担はさらに大きくなります。自分の実家がどちらの税目の課税対象か分からない場合は、毎年春頃に届く「固定資産税・都市計画税納税通知書」に同封される課税明細書で確認できます。明細書の「住宅用地」の欄に特例の適用区分(小規模・一般)が記載されているため、現時点で特例が適用されているかどうかはこの書類で判断できます。
なお、6倍・3倍という数値はあくまで理論上の上限です。実際の負担額は、土地の評価額、面積が200㎡以下か超えるか、自治体ごとの都市計画税の有無・税率によって変動します。正確な金額は納税通知書の課税明細書か、市区町村の資産税課(固定資産税担当窓口)に問い合わせることで確認できます。
【シミュレーション】評価額別の増税額はいくらになるか
実際にどのくらい税額が変わるのか、土地の固定資産税評価額別に、小規模住宅用地(200㎡以下、税率1.4%と仮定)でシミュレーションしました。都市計画税は自治体によって課税の有無や税率(上限0.3%)が異なるため、ここでは固定資産税のみを試算しています。
| 土地の評価額 | 特例あり(現状)の固定資産税/年 | 特例なし(勧告後)の固定資産税/年 | 年間の増加額 |
|---|---|---|---|
| 500万円 | 約1万1,700円 | 約7万円 | 約5万8,300円 |
| 1,000万円 | 約2万3,300円 | 約14万円 | 約11万6,700円 |
| 1,500万円 | 約3万5,000円 | 約21万円 | 約17万5,000円 |
| 2,000万円 | 約4万6,700円 | 約28万円 | 約23万3,300円 |
評価額1,000万円の実家であれば、年間の増加額は約11万7,000円。これが1年で終わらず、改善しない限り毎年継続してかかり続ける点が最大のリスクです。5年間放置すれば単純計算で60万円近い負担増になります。さらに、更地にするために解体すれば住宅用地特例そのものが対象外になるため(建物がなくなるため)、「更地にすれば税金が下がる」というのは誤解で、むしろ更地は当初から住宅用地特例の対象外です。この点は次の章で解説します。
特例が外れるまでの3段階|助言・指導→勧告→命令
管理不全空家等・特定空家等の指定から税額アップまでは、いきなりではなく段階を踏みます。国土交通省・各自治体の運用に基づくと、おおむね次の流れです。
- 第1段階:現地調査・情報提供の呼びかけ 自治体が近隣からの通報や巡回で状態を把握し、所有者に情報提供を求めます。
- 第2段階:助言・指導 管理不全な状態が確認されると、自治体から所有者へ「助言」または「指導」の通知が届きます。この段階ではまだ税額に影響はありません。
- 第3段階:勧告 助言・指導に応じず改善が見られない場合、自治体は「勧告」を行います。この勧告を受けた土地について、翌年度の賦課期日(1月1日)までに改善されなければ、住宅用地特例が解除されます。
- 第4段階:命令・行政代執行 勧告後も放置が続くと「命令」が出され、従わない場合は50万円以下の過料の対象になることや、自治体が所有者に代わって除却などを行う行政代執行に進む可能性があります。行政代執行の費用は所有者に請求されます。
つまり、実家じまいを先延ばしにしていても、いきなり増税されるわけではなく「通知が来た段階」で対策すれば間に合います。逆に言えば、通知や勧告を放置し続けることが最大のリスクです。仙台市の案内資料でも「勧告がなされた管理不全空家等・特定空家等の敷地について、固定資産税・都市計画税の住宅用地特例が解除される」と明記されています(仙台市)。
写真を送るだけで、片付け・売却・買取のどれが向いているか概算のお見積もりをお出しします。相談は無料です。
売却の判断|そのまま持つ・仲介・買取を手取りで比較
管理不全空家等の通知を受けた、あるいは受けそうな状態の実家について、多くの方が悩むのが「このまま持ち続けるか、売るか」です。判断基準は難しく考える必要はなく、3〜5年後まで持ち続けた場合の税負担・管理コストの合計と、今売った場合の手取り額を比べるだけで、ほとんどのケースで方向性が見えます。
売却する場合も「仲介」と「買取」では性質が異なります。仲介は個人の買主を探すため時間がかかりますが高値が狙えます。買取は不動産会社が直接購入するため早く現金化できますが、価格は仲介相場の7〜8割程度になるのが一般的です。老朽化した空き家や、家財が残ったままの実家は、内覧希望者が集まりにくく仲介が長期化しやすいため、空き家買取や実家の売却の相談から始める方が結果的に早く負担を減らせるケースが多く見られます。なお、安心実家じまい事務局は宅建業者ではないため、当社が直接買い取ることはありません。売買契約や重要事項説明は提携の宅建業者が担当し、当事務局は複数社への窓口取次と、売却前の家財片付けを担当します。
買取・仲介・有料引き取りの3択比較表
| 方法 | 売却までの期間目安 | 価格水準 | 片付けの要否 | 向いているケース |
|---|---|---|---|---|
| 仲介(一般の買主を探す) | 半年〜1年以上 | 相場どおり〜やや高値 | 基本は片付けてからの内覧が有利 | 立地・状態がよく時間に余裕がある |
| 不動産会社の買取 | 最短2〜4週間 | 相場の7〜8割程度 | 片付け不要(残置物ありでも査定可)が多い | 早く現金化したい・遠方で管理が難しい |
| 有料での引き取り・寄付(再建築不可等) | 数か月〜 | 逆に費用がかかる場合あり | 片付け必要 | 資産価値がほぼなく、手放すこと自体が目的 |
「有料での引き取り」は、再建築不可物件や、遠方の山間部にある売却困難な土地建物で使われる方法で、所有者側が引き取り手に費用を支払って手放すケースを指します。管理不全空家等に指定されるような老朽物件でも、立地によっては買取業者が値をつけられる場合が多いため、まずは買取査定から検討するのが現実的です。
【シミュレーション】5年間の手取り比較|維持し続けた場合 vs 今売却した場合
「今すぐ結論を出すのが難しい」という方のために、評価額1,000万円・築40年の木造実家(小規模住宅用地・すでに勧告を受けている想定)を例に、5年間の収支を比較しました。金額はあくまで一般的な相場をもとにした概算です。
| 項目 | 維持し続けた場合(5年間) | 今、買取で売却した場合 |
|---|---|---|
| 固定資産税(特例なし) | 約14万円×5年=約70万円 | 0円(売却後は発生しない) |
| 管理費用(交通費・空き家管理サービス等) | 年5〜10万円×5年=約25〜50万円 | 0円 |
| 修繕・応急対応費用 | 老朽化により発生しやすい(数十万円規模) | 買取のため現状のままでよい場合が多い |
| 売却による収入 | まだ得られない | 買取価格(相場の7〜8割)を得られる |
この例では、5年間維持するだけで税金と管理費の合計が100万円前後に達する一方、今売却すればこれらの支出がなくなり、買取価格をそのまま手元に残せます。もちろん「将来住む予定がある」「思い入れが強い」といった事情がある場合は維持する選択も尊重されるべきですが、純粋にコストだけで比較すると、管理不全の兆候がある実家ほど早期売却が有利になりやすいという傾向は押さえておくとよいでしょう。
自治体ごとの運用例|条例・要綱による違い
管理不全空家等・特定空家等に関する具体的な運用は、自治体ごとに要綱を定めて実施しています。例えば埼玉県越生町では「特定空家・管理不全空家等の敷地の固定資産税について」の案内で、勧告を受けた土地の住宅用地特例解除の手続きを公開しています(越生町)。福岡県筑後市も「空き家の所在地に係る固定資産税の住宅用地の特例解除取扱要綱」を定め、解除の判断基準や手続きの流れを明文化しています(筑後市)。このように、勧告から特例解除までの実務的な流れは自治体ごとの要綱に基づいて運用されているため、実家がある市区町村の資産税課・空き家対策担当課に直接問い合わせることが、もっとも確実な確認方法です。
また、多くの自治体が「空き家バンク」制度を運用しており、管理が難しい実家を移住希望者や地域の買い手とマッチングする仕組みを提供しています。買取・仲介による売却と並行して、実家がある自治体の空き家バンクに登録できるか確認しておくのも一つの方法です。地域によっては、空き家バンクを通じた成約時に自治体独自の補助金(改修費・引越費用の一部補助等)が用意されている場合もあるため、金額や条件は各自治体の窓口で確認してください。
片付けと売却、どちらを先にすべきか
実家に家財や仏壇、故人の遺品が残ったままだと、「まず片付けてから売却すべきか」で悩む方も多くいます。結論としては、買取査定は残置物があっても受けられることが多いため、先に査定を取ってから、必要な範囲だけ片付けるという順番が無駄がありません。仲介で売却する場合は、内覧のしやすさや印象を考えると、事前の片付けが成約スピードに影響します。
片付け自体を自分で行う時間や体力がない、遠方に住んでいて頻繁に通えないという場合は、実家じまい代行や遺品整理のサービスを使うことで、仕分け・搬出・供養までを一括して依頼できます。片付けと並行して売却の相談を進めることで、管理不全空家等の通知が来てから半年〜1年程度で「税額アップ前に売却完了」というスケジュールも十分に間に合います。
ケース別シミュレーション
ケース1:市区町村から「助言」の通知が届いた(神奈川県の実家)
親から相続した神奈川県内の実家に、庭木の繁茂を理由に自治体から「助言」の文書が届いたケース。この段階ではまだ勧告ではないため、特例は外れていません。庭木の剪定や外壁の応急補修を行えば、次のステップである「指導」「勧告」には進みません。改善する時間や人手がない場合は、片付けと合わせて神奈川県の空き家買取の査定を並行して取り、売却で根本的に解決する選択肢もあります。
ケース2:すでに「勧告」を受けている(評価額1,200万円の実家)
すでに勧告を受け、翌年度から特例が外れることが確定している場合、年間の固定資産税は約28万円→約14万円の差、つまり年約14万円の増加が見込まれます(評価額1,200万円・小規模住宅用地の場合の概算)。改善命令に従って修繕する費用と、売却してしまった場合の手取り額を比較し、修繕費が数十万円以上かかる老朽物件であれば、売却(買取)の方が総支出を抑えられるケースが多く見られます。
ケース3:遠方に住んでいて年1回しか帰省できない
実家が遠方にあり、管理のために頻繁に通えない場合は、そもそも管理不全な状態に陥りやすい典型パターンです。この場合は「今は通知が来ていないが、いずれ来る可能性が高い」と考え、家財の片付けと売却査定を早めに進めておくことで、通知が来る前に売却を完了させ、増税リスクそのものを避けることができます。
ケース4:兄弟姉妹で実家の方針が分かれている
相続人が複数いて、一人は「思い出があるので残したい」、もう一人は「管理の負担が大きいので売りたい」と意見が割れているケースも少なくありません。この場合、管理不全空家等の指定・勧告が現実化すると、税負担は共有名義であれば持分に応じて全員が負担することになります。感情的な結論を急ぐ前に、「維持した場合の年間コスト(税金・保険・修繕・交通費)」を全員で共有し、数字で比較したうえで話し合うと合意形成がしやすくなります。
ケース5:家財が多く残っていて片付けの見通しが立たない
実家に家財・仏壇・大量の物品が残っている場合、「片付けが終わらないと何も進められない」と考えて先送りしてしまいがちです。実際には、片付け業者と買取業者の両方に早い段階で相談し、片付けと売却査定を並行して進めることで、管理不全な状態を解消しながら売却までのスケジュールを大幅に短縮できます。
空き家を放置する隠れたリスク|税金以外の負担
固定資産税の増税は分かりやすいリスクですが、管理不全な状態を放置すると、税金以外にも次のようなリスクが積み重なります。
- 倒壊・落下事故のリスク 老朽化した屋根や外壁が崩落し、通行人や隣家に被害が出た場合、空き家の所有者が損害賠償責任を問われる可能性があります。
- 火災のリスク 放置された空き家は不審火・放火の対象になりやすく、近隣への延焼リスクも高まります。
- 犯罪・不法侵入のリスク 人の出入りがない空き家は不法侵入や不法投棄の場所として狙われやすく、近隣の治安低下につながります。
- 近隣トラブルのリスク 庭木の越境、害虫・害獣の発生、悪臭などは近隣住民との関係悪化やクレームの原因になります。
- 資産価値の下落 老朽化が進むほど買い手が見つかりにくくなり、売却時の価格が下がりやすくなります。
これらのリスクは、管理不全空家等の指定・勧告の有無にかかわらず発生し得るものです。税額の増加だけでなく、こうした実質的な負担やリスクも合わせて考えると、早めに方針を決めておくメリットは大きいといえます。
相続放棄をした実家でも管理不全空き家の対象になるか
「相続放棄をすれば実家に関わらなくてよくなる」と考える方もいますが、注意が必要です。2023年4月に施行された改正民法940条により、相続放棄をした人が放棄の時点でその財産を「現に占有」していた場合、次の相続人または相続財産清算人に財産を引き渡すまでの間、財産を滅失・損傷させないための「保存義務」を負うとされています。改正前の「管理義務」よりは範囲が限定され、実際に住んでいない・管理していない遠方の実家であれば保存義務を負わないケースが増えましたが、実際にその家に住んでいた、鍵を管理していたなど「現に占有」と評価される場合は、放棄後も一定の責任が残る可能性があります。相続放棄を検討している場合は、着手前に司法書士や弁護士へ相談し、自分のケースで保存義務が生じるかどうかを確認することをおすすめします。
自分でできる管理不全解消の対策|費用目安つき
すぐに売却まで踏み切れない場合でも、次のような対策を行うことで管理不全空家等の指定・勧告を避けやすくなります。費用はあくまで目安で、業者や地域によって差があります。
| 対策 | 内容 | 費用目安 |
|---|---|---|
| 庭木の剪定・草刈り | 敷地の越境・繁茂を解消する | 1〜5万円程度(業者依頼の場合) |
| 外壁・屋根の応急補修 | 破損箇所の落下防止 | 数万円〜(範囲による) |
| 郵便物の定期回収・代行 | 人の出入りがあることを外から示す | 空き家管理サービスで月数千円〜 |
| 空き家管理サービスの利用 | 定期巡回・通気・簡易清掃 | 月5,000円〜1万円程度が一般的 |
| 火災保険・地震保険の見直し | 倒壊・火災時の損害賠償リスクに備える | 年数万円程度 |
ただし、これらの対策は「延命措置」であり、根本的な解決にはなりません。管理の負担や税負担が今後何年も続くことを考えると、早めに売却や活用の方針を決めておく方が、トータルの支出を抑えられるケースが多く見られます。
解体という選択肢|費用相場と注意点
管理が難しい老朽家屋については、「解体して更地にする」という選択肢もあります。木造住宅の解体費用は延床面積30坪程度で概ね100万〜150万円が相場とされており、鉄骨造・鉄筋コンクリート造はさらに高額になる傾向があります(金額は立地・construction・搬出経路・アスベストの有無等で変動するため、必ず複数の解体業者から見積もりを取ってください)。
ここで注意したいのは、解体して更地にしても住宅用地特例は最初から適用されなくなるという点です。更地は「住宅が建っている土地」ではないため、勧告の有無にかかわらず特例の対象外になります。つまり、勧告前の状態であれば、解体するとむしろ固定資産税の負担が増えるケースがあることに注意が必要です。一方で、老朽化が進みすぎて修繕費が高額になる、買い手がまったくつかないという場合は、解体して更地として売却する方がトータルで有利になることもあります。解体すべきかどうかは、修繕費・解体費・更地売却価格・現状のままの買取価格を、それぞれ見積もった上で比較するのが確実です。
相談先の役割分担|誰に何を相談すればよいか
管理不全空き家の対応には複数の専門家・窓口が関わります。どこに何を相談すればよいか迷わないよう、役割を整理しました。
| 相談先 | 担当する内容 |
|---|---|
| 市区町村の資産税課・空き家対策担当課 | 固定資産税の課税区分の確認、助言・指導・勧告の状況確認 |
| 司法書士・行政書士 | 相続登記、名義変更、相続放棄の相談 |
| 税理士・税務署 | 譲渡所得税、3,000万円特別控除の適用可否、確定申告 |
| 宅地建物取引業者(提携の不動産会社) | 買取・仲介の査定、売買契約、重要事項説明 |
| 解体業者 | 解体費用の見積もり、アスベスト調査 |
| 実家じまい代行・遺品整理業者 | 家財の仕分け・搬出・供養、片付け全般 |
安心実家じまい事務局は、これらの専門家・業者への窓口取次と、片付け・遺品整理の実務を担当しています。宅建業者ではないため売買契約自体は提携の宅建業者が行いますが、「まずどこに相談すればいいか分からない」という段階から、複数の専門家に個別に連絡する手間を省くための入口としてご利用いただけます。
実務チェックリスト|印刷して使える確認項目
- □ 自治体から助言・指導・勧告の通知が届いていないか確認した
- □ 固定資産税の課税明細書で「住宅用地」の特例区分を確認した
- □ 土地の評価額・面積(200㎡以下か超えるか)を確認した
- □ 庭木の繁茂・外壁の破損・郵便物の滞留など管理不全の兆候がないか確認した
- □ 修繕にかかる概算費用を見積もった
- □ 解体する場合の費用と、更地にした場合の税負担を見積もった
- □ 売却する場合の買取・仲介それぞれの概算価格を査定した
- □ 家財・遺品の片付けが必要な範囲を確認した
- □ 相続登記が完了しているか確認した(未登記だと売却できない)
- □ 相続放棄を検討している場合、保存義務の対象になるか確認した
- □ 被相続人居住用財産の3,000万円特別控除の要件に該当するか確認した
- □ 自治体の空き家バンク・補助金制度の有無を確認した
売却時にかかる税金の基礎知識
実家を売却する際は、譲渡所得(売却益)に対して所得税・住民税がかかります。相続した空き家を売却する場合、一定の要件を満たせば「被相続人の居住用財産(空き家)を売ったときの特例」により、譲渡所得から最高3,000万円(相続人が3人以上の場合は2,000万円)を控除できます(国税庁タックスアンサーNo.3306)。主な要件は、昭和56年5月31日以前に建築された家屋であること、区分所有登記がされた建物でないこと、相続開始の直前に被相続人以外が居住していなかったことです。
また、売却額から差し引ける「取得費」が分からない場合の取り扱いについては国税庁タックスアンサーNo.3302(概算取得費)も参考になります。取得費が不明な古い実家を売却するケースは多いため、確定申告の際は税理士または最寄りの税務署に確認することをおすすめします。
相続登記がまだ完了していない場合、売却そのものができません。相続登記の義務化(2024年4月開始)により、相続を知ってから3年以内の登記が義務付けられているため、登記状況が不明な場合は法務局または司法書士に確認してください(法務局「相続登記の申請義務化」)。
全国の空き家は900万戸超|他人事ではない管理不全リスク
総務省「令和5年住宅・土地統計調査」によれば、全国の空き家数は900万2千戸(2023年10月1日時点)で、2018年の849万戸から51万3千戸増加し、過去最多を更新しています(総務省統計局)。このうち、賃貸用でも売却用でも別荘等の二次的住宅でもない、いわゆる「その他空き家」(管理不全に陥りやすいとされる区分)は約385万戸にのぼり、2018年比で36万6千戸増加しています。戸建てに限ると、この「その他空き家」の割合は8割を超えており、相続後に活用されないまま放置されている実家がこの区分の増加を押し上げていると考えられます。相続した実家が空き家のまま放置される件数は今後も増える見込みで、管理不全空家等の指定件数も増加傾向にあります。「うちだけ」ではなく、多くの家庭が同じ課題を抱えていることを踏まえ、通知が来る前に方針を決めておくことが安心につながります。
実家の処分方法5つを比較|維持・活用・売却・解体・寄付
管理不全空家等のリスクを踏まえたうえで、実家をどう扱うかは大きく5つの選択肢に整理できます。それぞれの特徴を一覧にまとめました。
| 選択肢 | 初期費用 | 継続コスト | 向いている人 |
|---|---|---|---|
| そのまま維持・管理する | ほぼなし | 固定資産税+管理費用(交通費・修繕費)が継続 | 将来住む予定がある、思い入れが強い |
| 賃貸・駐車場等に活用する | リフォーム・整地費用 | 管理費用は下がるが空室リスクあり | 立地がよく需要が見込める |
| そのまま売却(仲介・買取) | 片付け費用のみ | 売却後は発生しない | 早期に負担をなくしたい |
| 解体して更地で売却・活用 | 解体費100万円〜 | 更地の固定資産税(特例なし) | 老朽化が激しく買い手がつきにくい |
| 相続土地国庫帰属制度で手放す | 負担金(原則20万円〜) | 手放した後は発生しない | 売却が難しい山林・農地等 |
相続した土地を国に引き取ってもらう「相続土地国庫帰属制度」は、建物がある土地は対象外で、更地であることや境界が明確であることなど審査要件があるため、老朽家屋がある実家をそのまま国に帰属させることはできません。制度の詳細は法務局に確認が必要です。実務上は、多くの実家で「そのまま売却」または「解体して更地で売却」のいずれかが現実的な選択肢になります。
よくある質問
管理不全空き家に指定されたら、すぐに固定資産税が6倍になりますか?
更地にすれば固定資産税は下がりますか?
片付けをせずに買取してもらうことはできますか?
安心実家じまいが直接買い取ってくれるのですか?
相続登記が終わっていなくても売却の相談はできますか?
都市計画税も対象になりますか?
解体すれば固定資産税は必ず下がりますか?
まとめ
管理不全空家等は2023年12月の改正空家法で新設された区分で、市区町村から勧告を受け、期日までに改善しなければ住宅用地特例が外れ、固定資産税が最大約6倍になります。ただし増税はいきなり発生するものではなく、助言・指導の段階で対応すれば回避できます。すでに通知が届いている、あるいは遠方で管理が難しい実家をお持ちの場合は、修繕・売却・買取のどれが総支出を抑えられるかを手取りベースで比較し、片付けと並行して動くことが結果的に一番の近道です。判断に迷う場合は、無料の見積もりから気軽に相談してください。
早いこともあります
片付け・査定・売却まで、写真を送るだけで概算のお見積もりをお出しします。ご相談・お見積もりは無料です。
コメント