

久留 慎一郎(ひさどめ しんいちろう)/司法書士・行政書士
東京大学法学部を卒業後、日本航空株式会社に26年間勤務(うち法務部に4年間所属)。在職中に司法書士試験に合格し、2018年に独立開業、2021年に司法書士法人を設立。相続登記や不動産の名義変更など、実家じまいに関わる法律手続きを担当する。安心実家じまいの提携司法書士・行政書士。
監修の範囲:相続・登記・法務に関する記述(司法書士・行政書士の業務範囲)。片付け・買取・費用相場などの記述は安心実家じまい事務局が編集しています。監修者プロフィール
税金について:税額の計算や特例を使えるかどうかの判断は税理士の業務で、監修の範囲に含みません。申告の前に、税理士または所轄の税務署でご確認ください。
■経歴
- 1966年鹿児島県生まれ
- 1985年鹿児島ラ・サール高校卒業
- 1989年東京大学法学部卒業/同年、日本航空株式会社入社(2002〜2006年は法務部所属)
- 2013年司法書士試験合格
- 2015年簡易裁判所訴訟代理等に関する法務大臣認定/同年、日本航空株式会社退職、司法書士法人コスモ入所
- 2017年司法書士法人コスモ退職
- 2018年事務所開設
- 2021年司法書士法人設立
■得意領域
- 相続登記・相続手続き
- 不動産の名義変更
- 相続放棄
- 簡易裁判所の訴訟代理
この記事の結論
- 実家の前の道路が幅4m未満の「2項道路」の場合、建て替え時に道路の中心線から2m後退(セットバック)した部分は、自分の土地でも建物・門・塀を建てられない「道路とみなされる部分」になります。
- セットバック部分は建築可能な敷地面積から除外されるため、公簿面積が同じでも建ぺい率・容積率の計算上の面積が減り、売却価格が下がる要因になります。
- 片付けてから時間をかけて仲介で売るか、現況のまま空き家買取(片付け不要・複数社査定)に出すか、手取り額で比較して判断するのが遠回りを避ける近道です。
- 相続税評価ではセットバック部分の価額を70%控除(30%評価)できる制度があり、固定資産税も申告すれば非課税になる場合があります。税金面は売却価格と別に確認してください。
2項道路・セットバックとは何か。実家の売却にどう関わるか
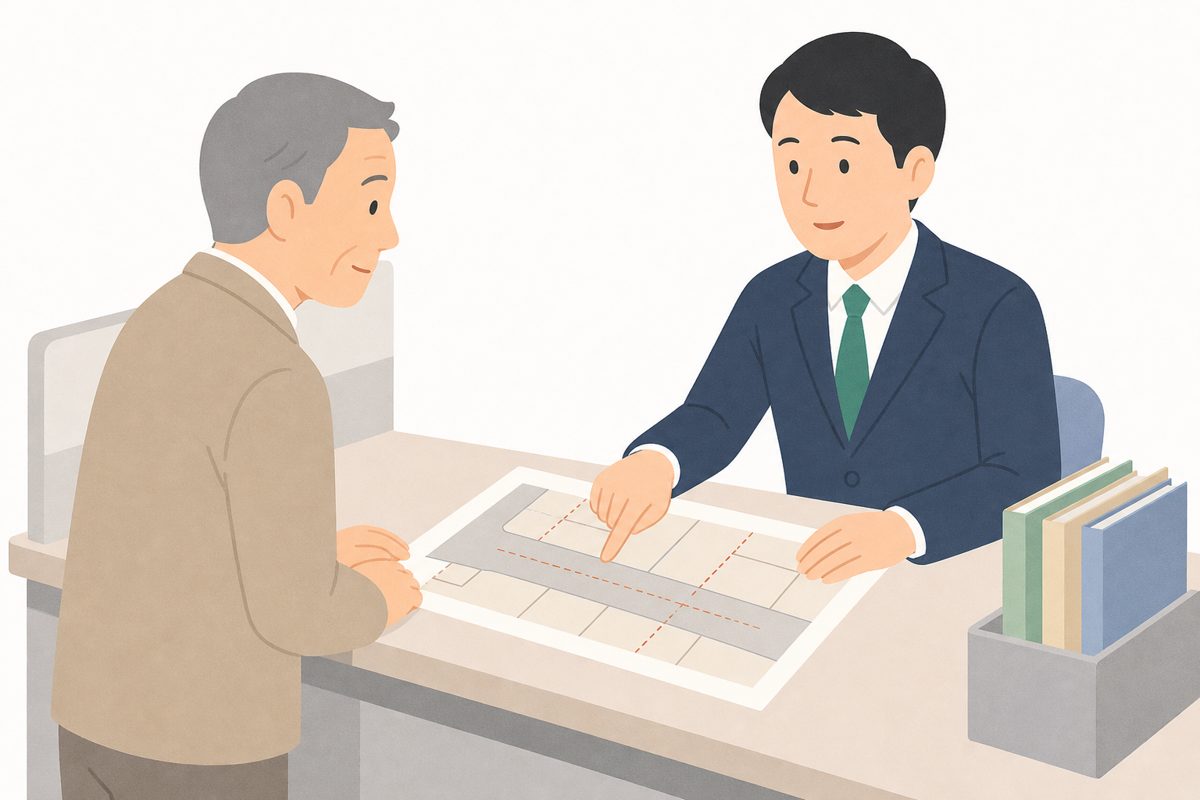
実家の前の道路が、見た目には道路として使われていても、幅を測ると4メートルに届かないことがあります。このような道は、建築基準法第42条第2項の規定により「道路」とみなされる「2項道路(みなし道路)」に指定されている可能性があります。2項道路は、建築基準法が施行された基準時(昭和25年11月23日、都市計画区域等に指定された時点が基準時になる地域もあります)に、すでに建築物が立ち並んでいた幅員1.8m以上4m未満の道が対象です。
2項道路に接する敷地で建物を建て替える際は、道路の中心線から水平距離2m後退した線が道路境界線とみなされます(対面が崖地・川・線路などで後退できない場合は、反対側の境界線から4mの位置が道路境界線になります)。この「後退した部分」をセットバックといい、セットバック部分は将来道路として提供しなければならない土地のため、建物はもちろん、門・塀・擁壁なども造ることができません。実家がこの2項道路に接している場合、建て替えや売却のたびにセットバックの有無と範囲を確認する必要があります。
セットバックの要否や道路の指定状況は、物件所在地の役所(建築指導課・道路課など)が保管する「道路図面」「道路境界明示」の記録で確認できます。実家を相続したものの、両親がすでに建て替えや道路に関するやり取りをしていたかどうか分からないケースも多いため、売却を検討する前に、まず役所の窓口で現況を確認しておくことをおすすめします。遺品整理の中で古い測量図や建築確認申請の控えが見つかることもあるため、遺品整理と並行して資料を探すのも有効です。
セットバックが売却価格に影響する3つの仕組み
セットバックがある実家は、同じ公簿面積の土地でも、ない土地より売却価格が下がりやすい傾向があります。理由は次の3つに整理できます。
①建築可能な面積(有効敷地面積)が減る
セットバック部分は敷地として使えないため、建ぺい率・容積率を計算する基準となる面積(有効敷地面積)から除外されます。たとえば公簿面積100㎡、建ぺい率60%、容積率200%の敷地で、セットバック面積が10㎡の場合、有効敷地面積は90㎡となり、建築面積の上限は90㎡×60%=54㎡(セットバックがなければ60㎡)、延床面積の上限は90㎡×200%=180㎡(セットバックがなければ200㎡)に下がります。買主は「同じ面積でも建てられる建物が小さくなる」と判断するため、価格交渉の材料になります。
②買い替え・建て替え時の追加コストを見込まれる
セットバック済みでなければ、買主は建て替え時に自分でセットバック工事(既存の塀・門の撤去、後退した位置への再設置、道路としての整備)を行う必要があります。この費用は規模によって数十万円〜百万円規模になることがあり、買主はこの想定コストを価格交渉に反映させます。
③既存不適格物件になっていることが多い
2項道路に接する古い実家は、現在の建築基準法の容積率・建ぺい率の基準ができる前、あるいはセットバックの考え方が徹底される前に建てられていることが多く、「既存不適格物件(建築時点では合法だったが、現行法には合致しない建物)」に該当するケースが目立ちます。既存不適格物件は、増改築や建て替えの際に現行基準に合わせた縮小が必要になることがあり、現在の建物と同じ規模の建物を建て直せない「再建築可能だが縮小再建築」という状態になることもあります。この点は、買主が住宅ローンを組む際の金融機関の担保評価にも影響し、評価が市場価格より低めに算定される要因になります。実家が既存不適格物件かどうかは、現在の建物の建築確認申請の記録と、現行の用途地域・建ぺい率・容積率の指定を照らし合わせることで判断できます。役所の都市計画課で現行の指定内容を確認し、建築士に現在の建物の規模と比較してもらうと、既存不適格に該当するかどうかがはっきりします。既存不適格に該当する場合でも、現在の建物を取り壊さずそのまま使い続けること自体に問題はなく、増改築・建て替えをしない限りは違法になりません。売却後に買主がどう使うかによって影響の大きさが変わるため、「今の建物をそのまま使いたい買主」と「将来建て替えたい買主」のどちらに向けて売るかによって、説明の仕方や価格戦略も変わってきます。
2項道路・位置指定道路・43条但し書き道路との違い
「道路が狭い」という相談でも、実際に該当する制度は一つではありません。実家の前の道が、建築基準法上どの種類の道路にあたるかによって、必要な対応が変わります。主な道路種別を整理しました。
| 道路種別 | 根拠条文 | 特徴 | セットバックの要否 |
|---|---|---|---|
| 1項道路(公道・開発道路など) | 建築基準法第42条第1項 | 幅4m以上の、国道・都道府県道・市町村道や、開発許可を受けた道路など | 原則不要(すでに4m以上のため) |
| 2項道路(みなし道路) | 建築基準法第42条第2項 | 基準時に建築物が立ち並んでいた幅1.8m以上4m未満の道 | 必要(中心線から2m、6m区域は3m) |
| 位置指定道路 | 建築基準法第42条第1項第5号 | 特定行政庁から位置の指定を受けた私道。分譲地の敷地内道路などが多い | 指定時の幅員が4m未満の場合は必要 |
| 43条但し書き道路(現・43条2項) | 建築基準法第43条第2項 | 建築基準法上の「道路」に該当しない道に接する敷地で、特定行政庁の許可を受けて建築を認める制度 | 個別の許可条件による(セットバックが条件になることもある) |
実家の前の道がどの種別にあたるかは見た目では判断できず、同じように狭い道でも、2項道路として指定されている場合と、位置指定道路や43条但し書き道路の対象になっている場合とでは、必要な手続きが異なります。役所で「道路種別」を確認する際は、この4種類のどれに当たるかを明確に聞いておくと、その後の売却方針が立てやすくなります。
セットバックを放置するとどうなるか
セットバックが必要な実家を、特に対応せずそのまま放置しているケースは少なくありません。放置した場合に生じやすい影響を整理します。
①建て替え・増改築ができない、または制限される
セットバックをしていない状態では、新たに建築確認申請を提出しても、現況のままでは許可が下りません。実家を解体して新しい家を建てたい、あるいは増改築をしたいと考えても、その段階でセットバックが必須の条件になります。相続後にリフォームや建て替えを検討する場合は、早い段階でセットバックの要否を確認しておく必要があります。
②売却時の金融機関の担保評価が下がりやすい
買主が住宅ローンを利用する場合、金融機関は物件を担保として評価します。セットバックが未了で、かつ既存不適格物件に該当する場合、将来の建て替えに制約があるとみなされ、担保評価が市場価格より低く算定されることがあります。この結果、買主が希望する借入額に届かず、商談がまとまりにくくなることがあります。買主が「今の建物にそのまま住む」前提で購入を検討している場合でも、将来の増改築や建て替えの可能性を考えて融資の判断材料にする金融機関もあるため、セットバックの有無は、売主が思っている以上に商談の成否に関わってきます。
③固定資産税の負担が本来より重くなっている可能性がある
セットバック部分がすでに道路として使われている実態があるにもかかわらず、非課税申告をしていない場合、その部分にも固定資産税がかかったままになっている可能性があります。相続後に申告状況を確認せずに放置していると、本来なら非課税になるはずの税負担を払い続けていることもあるため、早めの確認をおすすめします。
④近隣との境界トラブルに発展することがある
セットバックは道路の両側の敷地が後退することで初めて4m幅が確保される仕組みのため、片側だけが後退し、反対側が後退していない状態が長く続くと、将来の工事や通行の際に近隣との認識のズレからトラブルになることがあります。相続を機に、隣接地の状況も含めて現況を確認しておくと、売却時の説明もスムーズになります。特に、両親の代から長く付き合いのある近隣との関係では、境界や後退線の話を切り出しにくいと感じる相続人も多いため、役所が間に入って境界明示の立会いを行う制度を使うと、感情的なやり取りを避けながら現況を確定できます。
セットバック工事の進め方と費用の目安
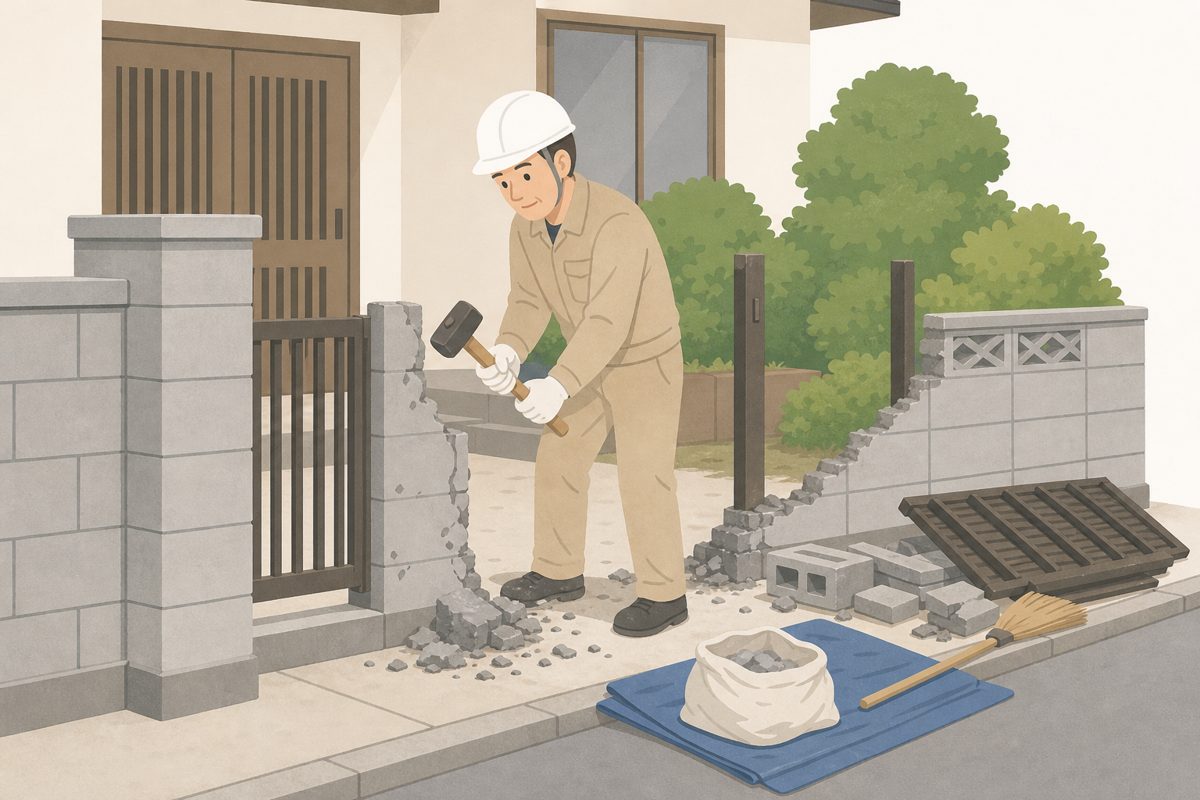
仲介での売却前にセットバックを済ませておく場合、一般的な進め方は次の通りです。
ステップ1:役所で後退線(道路境界線)の明示を受ける
建築指導課・道路課に申請し、現地で職員と立ち会いのうえ、道路の中心線・後退線の位置を確定してもらいます(自治体によって「道路境界明示」「道路後退線確定」など呼び方が異なります)。
ステップ2:測量・分筆の検討
セットバック部分を分筆(登記上の区分を分ける)するかどうかは自治体・案件によって扱いが異なります。分筆せずに所有権はそのまま、固定資産税の非課税申告だけで対応するケースも多くあります。
ステップ3:塀・門・物置などの撤去・後退設置
後退線の内側に塀や門、物置、植栽などが残っている場合は撤去し、必要に応じて後退した位置に設置し直します。一般的な住宅の敷地規模であれば、塀の撤去・簡易な舗装までを含めた費用は数十万円程度が目安とされますが、構造物の規模や、分筆・測量の有無によって変動します。具体的な費用は、現地を見た工事業者からの見積もりで確認してください。
ステップ4:固定資産税の非課税申告
後退済みの部分が「不特定多数が利用できる道路」として現況が整った段階で、地積測量図等を添えて市区町村へ非課税申告を行います。
自治体によっては、この一連の費用(測量費・分筆登記費・塀の撤去費・舗装工事費など)の一部を補助する「狭あい道路拡幅整備事業」を設けている場合があります。制度の有無・補助額は自治体ごとに大きく異なるため、工事前に物件所在地の道路課・みちづくり課へ確認することをおすすめします。
仕分け・搬出から買取まで。写真と図面を送るだけで、セットバックを踏まえた概算のお見積もりをお出しします。
セットバック後の面積計算の具体例【計算式つき】
セットバック部分の面積は、「後退距離(必要な2mと現況の道路境界までの距離の差)×敷地の道路に接する長さ(接道長)」で概算できます。実際の測量では道路の屈曲や敷地形状によって計算が複雑になりますが、目安となる考え方は次のとおりです。
| 現況の道路幅員 | 必要な後退距離(片側) | 計算式の考え方 |
|---|---|---|
| 3.6m | 約0.2m | (4m-3.6m)÷2=0.2m |
| 3.0m | 約0.5m | (4m-3.0m)÷2=0.5m |
| 2.5m | 約0.75m | (4m-2.5m)÷2=0.75m |
| 2.0m | 約1.0m | (4m-2.0m)÷2=1.0m |
(計算式:後退距離=(4m-現況幅員)÷2。道路の片側だけ後退すればよい「片側セットバック」が指定されている場合は、反対側の敷地が後退済み・崖地等であることが前提になるため、自分の敷地だけで最大4m近い後退が必要になることもあります。)
たとえば接道長10m・現況幅員3.0mの敷地であれば、後退距離0.5m×接道長10m=セットバック面積5㎡が目安です。公簿面積150㎡の敷地であれば、有効敷地面積は150㎡-5㎡=145㎡となり、建ぺい率・容積率はこの145㎡を基準に計算されます。セットバック面積が敷地全体の10%を超える場合は、不動産の広告表示でもその旨を明示する必要があるとされており、買主への説明義務とも関わってきます。正確な後退距離・面積は、物件所在地の役所に保管されている道路図面と、現地の測量で確定させる必要があるため、この記事の数値はあくまで目安としてご覧ください。実際の敷地は道路が完全に直線でなかったり、敷地の形状が整形地でなかったりすることが多く、接道部分が屈曲している場合や、角地で2方向の道路に接している場合は、それぞれの道路についてセットバックの要否と面積を個別に計算する必要があります。角地の実家では、2方向分のセットバック面積が重なって、思っていたよりも有効敷地面積が小さくなるケースもあるため、角地の場合は特に、簡易な自己判断で済ませず、測量士や建築士に図面で確認してもらうことをおすすめします。
セットバック済みか未了かの見分け方・調べ方
実家がすでにセットバック済みなのか、まだ手続きが済んでいないのかで、売却の進め方が変わります。次の方法で確認してください。
①役所の建築指導課・道路課で「道路種別」を確認する
物件所在地の役所の建築指導課(道路課・みちづくり課など名称は自治体による)に、住所と地番を伝えると、その道路が2項道路に指定されているか、道路の中心線や境界明示の記録が残っているかを確認できます。多くの自治体では、道路情報の照会窓口や、道路情報を閲覧できる「道路judge」「みちしるべ」等のシステムを公開しています。
②現地で塀・門・建物の位置を確認する
すでにセットバック済みの敷地は、塀や門が道路の中心線から2mの位置まで後退して設置されているのが一般的です。古い塀や門が道路ぎりぎりまで出ている場合は、セットバックが未了である可能性が高くなります。
③法務局で測量図・建築確認申請の記録を確認する
法務局で取得できる地積測量図に、セットバック後の境界線が記載されている場合があります。また、過去に建て替えを行っている場合は、その際の建築確認申請の記録にセットバックの範囲が示されていることもあります。記録が見当たらない場合は、役所の建築指導課で道路の指定状況から確認する方法が確実です。
両親が存命中にこれらのやり取りをしていたかどうかは、相続人には分からないことが多いため、遺品整理の過程で建築関係の書類が見つかった場合は、処分せずに残しておくことをおすすめします。古い実家では、建築確認申請の控えそのものが残っていないことも珍しくありません。その場合は、役所の建築指導課に過去の建築確認の記録が保管されていないか照会する方法もありますが、保管期間を過ぎて記録が廃棄されている自治体もあります。記録がどうしても見つからない場合は、現地の測量を前提に、役所の職員との立会いで後退線を新たに確定してもらう必要があります。
④法務局の「道路調査報告」や公図でおおよその位置を推測する
法務局で取得できる公図(旧土地台帳附属地図)や地図で、道路の幅や形状のおおよその位置を確認できることもありますが、公図はあくまで参考図であり、正確な境界を示すものではありません。最終的な後退線の位置は、必ず役所の建築指導課・道路課での確認、または現地測量によって確定させてください。
売却時の広告表示・重要事項説明でのセットバックの扱い
セットバックがある実家を仲介で売却する場合、不動産会社は広告や重要事項説明の中でセットバックの有無・範囲を買主に開示する義務があります。具体的には次のような対応が一般的です。
- セットバックを必要とする面積が、取引対象面積のおおむね10%以上を占める場合は、広告においてその旨とセットバックに関する要件を明示することとされている
- 重要事項説明書には、セットバックの有無、後退距離・面積の概算、セットバック済みか未了かを記載する
- セットバック部分の取り扱い(所有権の保持、非課税申告の有無、将来の工事負担など)について、売主が把握している情報を正確に伝える
売主自身がセットバックの詳細(役所での確認結果、測量図の有無)を把握していないと、不動産会社が買主へ正確な説明をできず、契約後に「説明が不十分だった」として契約不適合責任を問われるリスクにもつながります。仲介で売却する場合は、契約前に役所で確認した内容を不動産会社へ正確に共有しておくことが重要です。買取で売却する場合も、提携の宅建業者が現況を調査したうえで査定するため、分かっている情報は事前に伝えておくと査定がスムーズになります。
セットバックに関するよくある誤解
セットバックの相談を受ける中で、誤解されやすい点を整理しました。
誤解①「セットバックした部分も自分の資産として自由に使える」
セットバック部分は所有権こそ売主に残りますが、建築基準法上は道路とみなされるため、建物・門・塀を建てることはできません。花壇や植栽程度であれば認められる場合もありますが、通行や将来の道路整備の妨げになる使い方は認められません。固定資産税の非課税を受けるためにも、道路として通行の妨げにならない状態を保つ必要があります。
誤解②「セットバックすれば必ず道路として自治体に引き取ってもらえる」
セットバック部分を自治体に無償提供(寄付)できる制度を設けている自治体もありますが、すべての自治体で自動的に引き取ってもらえるわけではありません。所有権を保持したまま、非課税申告のみで対応するケースも多くあります。寄付を希望する場合は、物件所在地の道路課に個別に相談し、要件を確認する必要があります。
誤解③「道路が狭いだけなら、2項道路に当たらない限りセットバックは不要」
位置指定道路や43条但し書き道路でも、指定・許可の条件としてセットバックに相当する後退が求められる場合があります。「2項道路ではないから関係ない」と判断せず、道路種別そのものを役所で確認することが前提になります。
誤解④「古い家だからセットバックの確認は不要」
むしろ古い実家ほど、建築基準法の規定が徹底される前に建てられている可能性が高く、セットバックが未了のまま残っているケースが多く見られます。建て替えを考えていない場合でも、売却時には買主側の建て替え計画に関わってくるため、古い実家であるほど確認の優先度は高くなります。
誤解⑤「セットバックの有無は不動産会社に査定を頼めば自動的に分かる」
不動産会社も現地の見た目や公図から推測はできますが、正式な後退線の位置や、過去に役所と道路境界明示の協議をしていたかどうかまでは、役所に照会しないと確定できません。査定を依頼する際は「セットバックの有無を役所に確認したうえで査定してもらえるか」を事前に確認し、確認が済んでいない段階での査定額は、あくまで仮の目安として受け取ることをおすすめします。
セットバックがある実家の売却方法3択【比較表】
ここまで見てきたように、セットバックの状態は「有効敷地面積」「既存不適格の有無」「金融機関の担保評価」「税金の扱い」という複数の要素に影響します。すべてを自分で判断してから一つの方法に決めるのは難しいため、まずは「片付けて時間をかけて仲介で売るか」「現況のまま空き家買取に出すか」「さらに費用を払って引き取ってもらう有料引き取りか」の3択を並べ、それぞれの手取り額と期間を比較してから判断するほうが現実的です。
| 方法 | 価格の傾向 | セットバックの扱い | 期間の目安 | 向いているケース |
|---|---|---|---|---|
| 仲介 | 市場価格に近い(セットバック面積・既存不適格の程度次第で下がる) | 買主が建て替え前提でセットバック工事費を見込み、価格交渉の材料にされやすい | 数か月〜1年以上 | 時間に余裕があり、セットバック済みにしてから売却できる場合 |
| 買取(宅建業者) | 市場価格の6〜8割程度が目安 | 現況のまま、提携の宅建業者がセットバック・既存不適格の状況を含めて査定・買取 | 最短数週間〜1か月程度 | 片付けの手間を省きたい、建て替え前提の交渉を避けたい、早期に現金化したい場合 |
| 有料引き取り | 売却額はほぼゼロ、または持ち出しが発生 | セットバック未了・敷地が極端に狭い場合の最終手段 | 案件によって異なる | 買取でも買い手がつかない、維持管理の負担から早く解放されたい場合 |
この表の通り、セットバック面積が大きいほど、仲介では「建て替え前提の価格交渉」を受けやすくなります。実家の売却を検討する際は、「セットバック工事をして仲介で売る」場合と「現況のまま買取に出す」場合の手取り額を並べて比較することが、遠回りを避ける判断軸になります。仲介での成約を目指す場合、売り出し前にセットバック工事と測量を済ませておくほうが、買主からの信頼を得やすく、価格交渉の幅も小さくなる傾向があります。一方で、工事・測量にかかる期間(役所との協議から数か月かかることもあります)を待てない事情がある場合は、現況のまま買取に出す選択のほうが、結果的に早く・確実に手放せる場合があります。なお当事務局は宅建業者ではないため、売買契約そのものは提携の宅建業者が担当し、当事務局は相談の窓口と片付けの実務を担う形で対応しています。
ケース別シミュレーション:手取りで比較する
セットバックが関わる実家の売却でよくある4つのケースについて、判断の考え方を整理しました。金額は個別の査定・見積もりによって変わるため、あくまで判断の枠組みとしてご覧ください。
ケースA:すでにセットバック済みで、塀・門も後退している
すでにセットバック済みの場合は、有効敷地面積が確定しているため、仲介でも買主に説明しやすく、価格交渉の材料は少なくなります。測量図や過去の建築確認申請の記録を整理し、仲介に出す不動産会社へ早めに共有しておくと、査定・商談がスムーズに進みます。
ケースB:セットバックが未了で、塀が道路ぎりぎりに残っている
セットバックが未了の場合、買主は建て替え時に自分でセットバック工事を行う前提で価格を検討するため、仲介では価格交渉を受けやすくなります。セットバック工事(塀の撤去・後退設置、簡易な舗装など)を売却前に済ませておくと、仲介でも売りやすくなりますが、工事費用は数十万円規模になることもあるため、工事費と価格上昇分を比較してから判断することをおすすめします。工事をせず現況のまま買取に出せば、この判断自体を省けます。売却までに時間をかけられる場合は、まず役所に相談して概算の工事費が分かる業者を2〜3社手配し、見積もりを比較してから、仲介に出すかどうかを最終的に決める進め方も現実的です。
ケースC:セットバック面積が大きく、建築可能な面積が大きく減る
敷地が狭い、または接道長が長くセットバック面積が大きい場合、有効敷地面積の減少幅も大きくなり、建て替え後の建物規模に強い制約が出ます。このケースでは仲介での成約が長期化しやすいため、現況のまま買取で手取り額を確認し、仲介で待つ場合との比較材料にすることをおすすめします。
ケースD:セットバックの状況は不明だが、家の中に残置物が多く残っている
セットバックの確認を進めながら、並行して残置物の仕分けを進めるのが効率的です。実家じまい代行を利用すれば、片付けと並行してセットバックの現況確認・写真撮影も依頼でき、工程を一本化できます。
ケースE:隣接地もセットバックが済んでおらず、道路全体が4m未満のまま
道路の反対側や隣接地もセットバックが済んでいない場合、自分の敷地だけを後退させても、道路全体としてはまだ4m幅が確保されません。この状態でも自分の敷地のセットバックは個別に有効であり、将来道路幅が確保された際に備えて先行して対応しておく価値はありますが、仲介で売る場合は「周辺もまだ狭い道路のまま」という点が買主の懸念材料になりやすく、価格への影響は単独でセットバック済みの場合より限定的になる傾向があります。このケースでは、周辺の道路状況も含めて不動産会社や宅建業者に伝え、現実的な売却期間の見通しを早めに確認しておくことをおすすめします。
ケースF:実家が旗竿地で、セットバックと接道義務の両方が絡む場合
敷地の形状が旗竿地(道路に接する部分が狭い通路状になっている土地)で、その通路部分の道路が2項道路に指定されている場合、セットバックと接道義務(敷地が道路に2m以上接していること)の両方を確認する必要があります。通路部分の幅がもともと狭い旗竿地では、セットバックによってさらに通行・工事のスペースが制限されることもあるため、通常の敷地よりも早い段階で専門家に相談することをおすすめします。
自治体による運用の違い【独自整理】
2項道路・セットバックの基本ルールは建築基準法で定められていますが、実際の運用には自治体ごとの違いがあります。主な違いを整理しました。
| 項目 | 内容 | 確認先の目安 |
|---|---|---|
| 6m区域の指定 | 一部の自治体・地域では、将来的に道路幅を6mにする「6m区域」が指定されており、この場合は中心線から3m後退が必要になる | 物件所在地の建築指導課 |
| 道路情報の公開方法 | 道路の種別・中心線の位置をWeb地図で公開している自治体と、窓口でのみ確認できる自治体がある | 自治体公式サイトの都市計画・建築指導ページ |
| セットバック費用の助成制度 | 「狭あい道路拡幅整備事業」など、測量費・分筆登記費・塀の撤去費・舗装工事費の一部を助成する制度がある自治体がある(内容・有無は自治体ごとに異なる) | 物件所在地の道路課・みちづくり課 |
| 固定資産税の非課税申告 | セットバック済みで不特定多数が通行できる状態にある部分は、申告により固定資産税が非課税になる自治体が多い | 物件所在地の資産税課 |
※上記は自治体の公表内容をもとにした一般的な整理であり、実際の適用可否は物件所在地・現況によって個別に判断されます。たとえば東京都新宿区では、セットバック部分を区道として無償で使わせる「無償使用承諾」の手続きを設けており、承諾を交わすと所有権は変えずに分筆も不要なまま、区がその部分の整備・補修を担い、固定資産税・都市計画税の非課税手続きも区側で進める仕組みになっています。一方で、こうした無償使用承諾の制度がない自治体では、所有者自身が非課税申告の手続きを行う必要があります。このように、セットバック後の土地の扱いだけでも自治体間で差があるため、「隣の市ではこうだった」という情報をそのまま当てにせず、必ず物件所在地の窓口で確認してください。神奈川県内で2項道路に接する実家を相続した場合も、セットバックの運用(6m区域の指定有無、助成制度の有無、無償使用承諾の有無)は市町村ごとに異なるため、まず現地の役所で確認し、建て替え前提の仲介と現況のままの神奈川県の空き家買取のどちらが手取りで有利か比較する家庭が多く見られます。
セットバック部分の税金の扱い:相続税評価と固定資産税
セットバック部分は、建築の制約を受ける一方で、税金面では評価額が下がる・非課税になる仕組みが用意されています。国税庁の財産評価基本通達24-6「セットバックを必要とする宅地の評価」によると、建築基準法第42条第2項の道路に面しており、将来道路敷きとして提供しなければならない部分を有する宅地は、提供を要しないものとした価額から、次の算式で計算した金額を控除して評価すると定められています。
- 控除額=セットバックがないものとした自用地評価額 ×(セットバック部分の地積 ÷ 宅地の総地積)× 0.7
- つまりセットバック部分は、通常の評価額の70%を控除した30%相当で評価される
この評価方法は相続税・贈与税の算定に関わるもので、売却価格そのものを決める仕組みではありませんが、相続した実家の相続税を計算する際には、セットバック部分がある分、評価額が下がる点を把握しておく必要があります。たとえば、セットバックがないものとした自用地評価額が1,000万円、宅地の総地積が150㎡、セットバック部分の地積が5㎡の場合、控除額は1,000万円×(5㎡÷150㎡)×0.7=約23万3千円となり、評価額はこの分を差し引いた金額になります。具体的な控除額・評価額の算定は、地積測量図や路線価など個別の資料が必要になるため、あくまで考え方の目安として捉え、実際の金額は税理士または税務署に確認することをおすすめします。
固定資産税については、セットバック部分が「何ら制約を設けず不特定多数の人が利用できる道路」として現況が整っている場合、物件所在地の市区町村に「固定資産税の非課税申告」を行うことで、その部分の固定資産税が非課税になる制度を設けている自治体が多くあります。都市計画区域内の実家では、固定資産税と合わせて都市計画税も課税されていますが、非課税申告が認められた場合は、同じセットバック部分について都市計画税も非課税になるのが一般的です。申告には、地積測量図などセットバック部分の地積が分かる図面の提出が必要で、課税基準日(毎年1月1日)時点の現況で判定されるため、年内の申告が必要です。セットバックが未了のまま放置している実家は、この非課税申告ができず、本来より固定資産税・都市計画税の負担が重くなっている可能性もあるため、相続後は早めに確認してください。なお、非課税申告は一度行えば自動的に継続されるのが一般的ですが、申告後に塀を建て直すなど現況が変わった場合は、再度申告が必要になることもあるため、工事の予定がある場合は事前に資産税課へ相談しておくと安心です。
空き家の3,000万円特別控除・取得費加算の特例との関係
セットバックがある実家であっても、他の空き家と同様に、一定の要件を満たせば譲渡所得から最大3,000万円を控除できる特例(空き家の3,000万円特別控除)の対象になり得ます。国税庁タックスアンサー No.3306によると、主な要件は次の通りです。
- 対象家屋が昭和56年5月31日以前に建築されていること
- 相続開始の直前まで被相続人が居住していたこと(一定の要件あり)
- 相続開始から3年を経過する日が属する年の12月31日までに売却すること
- 売却時点で一定の耐震基準を満たしていること(または譲渡後、翌年2月15日までに耐震改修すること。令和6年1月1日以降の譲渡に限る)
- 売却代金が1億円以下であること
セットバック工事を行った場合、その費用は家屋・土地の取得費に加算できる場合があります。取得費の考え方は国税庁タックスアンサー No.3302で確認できます。セットバック工事費が取得費に算入できるかどうかは、工事の内容・時期によって判断が分かれるため、確定申告前に税理士または税務署へ確認することをおすすめします。また、相続した土地を相続開始から3年10か月以内に売却した場合、支払った相続税の一部を取得費に加算できる「取得費加算の特例」もありますが、空き家の3,000万円特別控除とは選択制のため、どちらが有利かは税理士に具体的な数字を出して比較してもらうことをおすすめします。
相続登記とセットバックの確認はどちらが先か
セットバックの問題以前に、実家の名義変更(相続登記)が済んでいないと、そもそも売買契約を結ぶことができません。2024年4月1日から相続登記が義務化され、相続の開始(死亡)を知り、かつ所有権を取得したことを知った日から3年以内に登記しないと、10万円以下の過料の対象になり得ます(法務局公表の制度概要による)。相続登記とセットバックの確認は、どちらかが終わってから次に進む必要はなく、同時並行で進めて問題ありません。むしろ、相続登記に必要な地積測量図を取得する際に、セットバック後の境界線が記載されているかどうかも一緒に確認できるため、まとめて進めるほうが効率的です。
相続人が複数いる場合、相続登記を済ませる前に遺産分割協議(誰がどの不動産を相続するかを決める話し合い)が必要になります。セットバックによって有効敷地面積が変わる実家は、他の相続財産と比べて評価額の算定が複雑になりやすく、分割協議の中で「この実家を相続する人が不利にならないか」という話になることもあります。相続税評価でセットバック部分が70%控除される点も踏まえて、専門家に評価額を算定してもらいながら分割協議を進めると、後々の認識のズレを防げます。相続登記の手続きそのものは司法書士に依頼できますが、セットバックの確認や面積の算定は、司法書士だけでなく測量士・建築士の知見も必要になる場面があるため、窓口を一本化して相談できる専門家・事務局を探すと手間が減ります。
セットバックがある実家の売却前チェックリスト【印刷用】
売却を検討する前に確認しておきたい項目を一覧にしました。印刷して、不動産会社や専門家への相談前の確認用にご活用ください。
| 確認項目 | チェックのポイント |
|---|---|
| 道路の幅員の確認 | 4m未満かどうかで2項道路・セットバックの対象が変わる |
| 2項道路の指定有無 | 物件所在地の建築指導課・道路課で道路種別を確認する |
| セットバック済みか未了か | 現地で塀・門の位置、法務局の測量図で後退線の記載を確認する |
| セットバック面積の概算 | 後退距離×接道長で目安を算出し、有効敷地面積を確認する |
| 6m区域の指定有無 | 自治体によっては中心線から3m後退が必要な場合がある |
| 既存不適格物件かどうか | 現行の容積率・建ぺい率基準に合っているか役所・建築士に確認する |
| セットバック費用の助成制度 | 自治体の「狭あい道路拡幅整備事業」等の助成の有無を確認する |
| 固定資産税の非課税申告状況 | セットバック済みの部分が非課税申告されているか資産税課で確認する |
| 相続登記の状況 | 名義変更が済んでいない場合、売却の前提として先に済ませる必要がある |
| 空き家の3,000万円特別控除の期限 | 昭和56年5月31日以前建築かどうか、相続開始から3年目の12月31日までの期限を確認する |
| 片付け・残置物の状況 | 家財が残っている場合、査定前にどこまで仕分けるかを決めておく |
| 買取・仲介・有料引き取りの比較 | セットバック工事費と価格差を踏まえ、手取り額でどの方法が有利か比較する |
このチェックリストのうち、特に見落とされやすいのが「セットバック済みか未了か」と「固定資産税の非課税申告状況」です。この二つは自分で判断がつきにくいため、早い段階で役所の窓口や提携の宅建業者の現況確認を受けておくと、後の交渉がスムーズになります。印刷したチェックリストに確認済みの項目から印をつけていくと、専門家に相談する際も「どこまで確認済みか」をスムーズに伝えられます。
実家片付け・セットバック確認をまとめて進める方法
セットバックの問題が整理できていても、実家の中の家財が残っていると、査定や引き渡しに時間がかかります。売却の判断を進める前に、まず家の中を仕分けておくと、査定時の印象や引き渡しのスピードが変わります。実家じまい代行や遺品整理を利用して、残置物の片付けと並行してセットバックの現況確認を進める家庭も増えています。
片付けを先に終えておくと、提携の宅建業者による現況査定もスムーズに進みます。当事務局は宅建業者ではないため、売買契約そのものは提携の宅建業者が担当し、当事務局は相談の窓口と片付けの実務を担う形で対応しています。「セットバックがあるかどうか自分では分からない」という段階からでも、まずは現状の写真を送って相談することができます。遠方に住んでいて現地に行く時間が取れない場合も、鍵をお預かりして写真撮影・仕分けを進める方法があるため、セットバックの現況確認のためだけに何度も実家へ足を運ぶ必要はありません。
総務省の住宅・土地統計調査では、空き家のうち「その他の空き家」(賃貸・売却用でも別荘でもない、相続などで放置された空き家)が増加傾向にあることが示されています。2項道路に接する実家は、昭和30〜50年代にかけて細い道沿いに密集して建てられた住宅地に多く、こうした住宅地ほど「その他の空き家」化が進みやすい立地でもあります。セットバック未了のまま放置されているケースも多く、建て替え前提の仲介では時間がかかりやすい部類です。片付け・セットバック確認・売却のどこから手をつけるべきか迷う場合は、優先順位を決めるために、まず全体の見積もりを並べて比較することをおすすめします。両親の代から長く住んでいた実家ほど、道路に関するやり取りの記録が手元になく、相続人自身も現況を把握していないことが多いため、「わからないまま放置する」のではなく、早い段階で役所と専門家に状況を確認してもらうことが、結果的に家族の負担を減らす近道になります。
よくある質問
セットバックが必要な実家でも、そのまま売却できますか?
セットバック部分は誰のものになりますか?売らなければいけませんか?
セットバック部分の固定資産税は必ず非課税になりますか?
セットバック工事の費用は誰が負担するのが一般的ですか?
セットバックがある実家を売却する前に、片付けは必要ですか?
セットバックの範囲や2項道路の指定の有無は、どこで確認すればいいですか?
セットバック部分を自治体に寄付すれば、固定資産税以外にもメリットがありますか?
セットバックが必要な実家は、相続放棄をしたほうがいいのでしょうか?
まとめ
2項道路・セットバックが関わる実家の売却は、セットバック済みか未了か、セットバック面積がどの程度かという確認がスタート地点になります。振り返ります。
- 道路幅4m未満の2項道路に接する敷地は、建て替え時に道路中心線から2m後退(セットバック)が必要
- セットバック部分は建築可能な敷地面積(有効敷地面積)から除外され、売却価格が下がる要因になる
- セットバック済みか未了かは、現地の塀・門の位置、法務局の測量図、役所の道路図面で確認できる
- 相続税評価ではセットバック部分を70%控除(30%評価)できる。固定資産税も申告すれば非課税になる場合がある
- 片付けてセットバック工事をしてから仲介で売るか、現況のまま買取に出すかは、工事費と価格差を踏まえた手取り額で比較する
- 相続登記の義務化(2024年4月1日、期限3年・過料10万円以下)が済んでいないと売却に着手できない
- 空き家の3,000万円特別控除は相続開始から3年目の年末が期限。セットバックの判断と並行してスケジュールを確認する
セットバックの有無や範囲は、見た目だけでは正確に判断がつきにくく、一人で抱え込むと判断が遅れがちです。セットバック工事の費用や非課税申告の見立てがつかない場合は、まず提携の宅建業者による現況確認を受け、片付けや相続登記の手続きとあわせて、専門家に相談しながら進めてください。「セットバックをしてから仲介で売る場合」と「今のうちに手取りで比較して手放した場合」の両方を数字で並べてみると、どちらが家族にとって無理のない選択かが見えてきます。実家を相続したばかりで何から確認すればいいか分からない場合は、役所に相談する前の段階として、まずは現状の写真と分かる範囲の情報(測量図・建築確認申請の控えがあれば)を専門家に見せるところから始めても構いません。
早いこともあります
セットバックの現況確認から、片付け不要の買取見積もりまで。写真を送るだけで概算のお見積もりをお出しします。ご相談・お見積もりは無料です。
LINEで無料相談 実家まるごと診断(無料) 空き家買取を見る フォームで相談
運営:実家じまい代行の相談窓口「安心実家じまい」(片付けから家の処分まで窓口ひとつ) 全体の流れは実家じまいとは?費用・手順・タイミング(完全ガイド)

コメント