

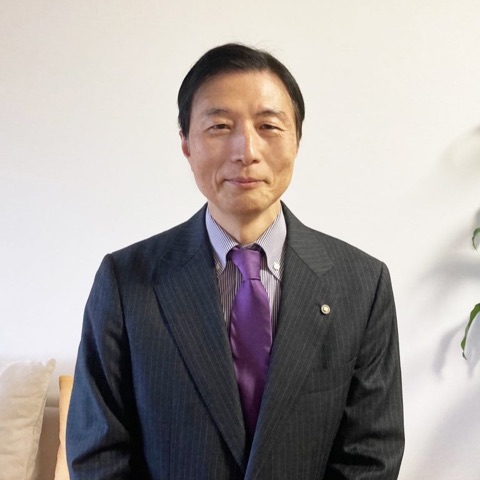
久留 慎一郎(ひさどめ しんいちろう)/司法書士・行政書士
東京大学法学部を卒業後、日本航空株式会社に26年間勤務(うち法務部に4年間所属)。在職中に司法書士試験に合格し、2018年に独立開業、2021年に司法書士法人を設立。相続登記や不動産の名義変更など、実家じまいに関わる法律手続きを担当する。安心実家じまいの提携司法書士・行政書士。
監修の範囲:相続・登記・法務に関する記述(司法書士・行政書士の業務範囲)。片付け・買取・費用相場などの記述は安心実家じまい事務局が編集しています。監修者プロフィール
税金について:税額の計算や特例を使えるかどうかの判断は税理士の業務で、監修の範囲に含みません。申告の前に、税理士または所轄の税務署でご確認ください。
■経歴
- 1966年鹿児島県生まれ
- 1985年鹿児島ラ・サール高校卒業
- 1989年東京大学法学部卒業/同年、日本航空株式会社入社(2002〜2006年は法務部所属)
- 2013年司法書士試験合格
- 2015年簡易裁判所訴訟代理等に関する法務大臣認定/同年、日本航空株式会社退職、司法書士法人コスモ入所
- 2017年司法書士法人コスモ退職
- 2018年事務所開設
- 2021年司法書士法人設立
■得意領域
- 相続登記・相続手続き
- 不動産の名義変更
- 相続放棄
- 簡易裁判所の訴訟代理
この記事の結論
- 空き家特例とは、亡くなった親などが一人で住んでいた家(空き家)と敷地を相続人が売ったとき、譲渡所得から最高3,000万円(家と敷地を相続した人が3人以上なら1人2,000万円)を差し引ける所得税・住民税の特例です。長期譲渡所得(税率20.315%)の場合、3,000万円を丸ごと控除できれば税額は最大で約609万円軽くなります。
- 対象は昭和56年5月31日以前に建築された戸建て等に限られ、分譲マンションなど区分所有建物は使えません。相続の直前に親以外の同居人がいた家、相続後に貸したり住んだりした家も対象外です。
- 売却期限は「相続開始から3年を経過する日の属する年の12月31日」と、制度の期限「2027年(令和9年)12月31日」の早いほうです。令和8年4月1日現在の国税庁タックスアンサーでも期限は延長されていません。2023年(1月2日以降)に相続が開始した家は2026年12月31日が期限です。
- 売り方は「耐震改修して売る」「取り壊して更地で売る」「現況で売り、買主が翌年2月15日までに耐震改修か取壊しをする(令和6年以後の譲渡)」の3通りあります。
- 適用には市区町村の被相続人居住用家屋等確認書と確定申告が欠かせません。税額がゼロになる場合でも申告は必要です。取得費加算の特例とはどちらか一方しか選べません。
「親が一人で暮らしていた実家を相続したが、売ると税金がいくらかかるのか」「空き家の3,000万円控除が使えると聞いたが、うちは対象になるのか」。この記事は、そうした疑問を持つ相続人の方に向けて、空き家特例(正式名称:被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例)の要件・期限・必要書類・税額を一つずつ整理したものです。
制度の内容は、国税庁タックスアンサーNo.3306・No.3307(いずれも令和8年4月1日現在法令等)、国土交通省「空き家の発生を抑制するための特例措置」のページと市区町村向け通知、租税特別措置法35条の条文で確認しています。独自に、適用できるかの判定フロー、相続開始年別の期限早見表、相続人の人数別の税額シミュレーション、市区町村の確認書を取るためのチェックリストをまとめました。印刷して、きょうだいや不動産会社、税理士との打ち合わせにお使いください。
なお、この記事のうち相続登記など法務手続きの部分は司法書士の監修を受けていますが、税額計算や特例の適用判断は税理士の領域です。税の記述は国税庁・国土交通省・法令の公表内容にもとづいて書いています。実際の申告内容は、所轄の税務署か税理士に確認してください。
空き家特例(相続空き家の3,000万円特別控除)とは|制度の全体像
空き家特例は、相続または遺贈で取得した「被相続人居住用家屋」(亡くなった方が一人で住んでいた家)とその敷地を、一定の要件を満たして売ったときに、譲渡所得(売却益)から最高3,000万円を控除できる制度です。根拠は租税特別措置法35条3項で、自分が住んでいた家を売ったときの「マイホームの3,000万円特別控除」(同条1項・2項)の仕組みを、相続した空き家にも使えるようにしたものです。国土交通省は制度の目的を「空き家の発生を抑制するため」と説明しています。放置されがちな旧耐震の空き家を、耐震化するか取り壊したうえで早く市場に出してもらうための税制です。
| 項目 | 内容(令和8年4月1日現在) |
|---|---|
| 控除額 | 譲渡所得から最高3,000万円。令和6年1月1日以後の譲渡で、家屋と敷地を相続・遺贈で取得した相続人が3人以上なら1人あたり最高2,000万円 |
| 対象期間 | 平成28年4月1日から令和9年(2027年)12月31日までの譲渡 |
| 売却期限 | 相続開始日から3年を経過する日の属する年の12月31日まで(制度期限と両方を満たすこと) |
| 対象の家屋 | 昭和56年5月31日以前に建築/区分所有建物登記がない/相続開始直前に被相続人以外の居住者がいない |
| 売却代金 | 1億円以下(分割売却分・他の相続人の売却分も合算して判定) |
| 手続き | 市区町村の「被相続人居住用家屋等確認書」などを添えて確定申告 |
| 対象税目 | 所得税(復興特別所得税を含む)と個人住民税 |
不動産を売って利益が出ると、その利益(譲渡所得)に税金がかかります。譲渡所得は「売却代金-(取得費+譲渡費用)-特別控除額」で計算します(国税庁タックスアンサーNo.3208)。相続した不動産の所有期間は、亡くなった方が取得した日から数えます(同No.3202)。親が長く住んでいた実家なら、売った年の1月1日時点で所有期間5年超の「長期譲渡所得」になるのが一般的で、税率は所得税15%・住民税5%に復興特別所得税(所得税額の2.1%)を加えた合計20.315%です。
親が何十年も前に買った実家では、購入時の契約書が残っていないことがよくあります。取得費が分からないときは売却代金の5%を取得費にできますが(No.3258「取得費が分からないとき」)、そのぶん譲渡所得は大きくなりがちです。たとえば譲渡所得が3,000万円なら、特例がなければ約609万円の税金がかかり、特例を使えればゼロになります。使えるかどうかで手取りが数百万円変わるため、売り出す前に要件を確認しておきましょう。売却にかかる税金全体の計算方法は実家売却の譲渡所得税の計算方法で詳しく解説しています。
【判定フロー】あなたの実家は空き家特例を使える?8つの質問で確認
要件は多いものの、順番に確認すれば入口の判定は自分でもできます。次の質問に上から答えて、「いいえ」で止まったら原則として特例は使えません。すべて「はい」なら適用の可能性があります。登記事項証明書(法務局で取得)と、親の住民票の除票を手元に用意すると判断が早く進みます。
- 家屋の建築日は昭和56年(1981年)5月31日以前ですか?
登記事項証明書の「原因及びその日付」欄の新築年月日で確認します。昭和56年6月1日以後の新築は対象外です。→ はいなら2へ - 区分所有建物の登記がされていない建物ですか?
分譲マンションは対象外です。二世帯住宅でも区分所有登記がされていれば使えません。→ はいなら3へ - 相続開始の直前、親(被相続人)が一人でその家に住んでいましたか?
同居の家族がいた場合は対象外です。老人ホーム等に入所していた場合は、要介護認定等を受けていたなど別の要件を満たせば対象になります(後述)。→ はいなら4へ - あなたは家屋と敷地の両方を相続(または遺贈)で取得しましたか?
国税庁は、売った人が家屋「および」敷地等を取得した相続人であることを要件にしています。→ はいなら5へ - 相続から売却まで、貸したり、誰かが住んだり、事業に使ったりしていませんか?
一度でも賃貸や居住に使うと対象外です。→ 使っていなければ6へ - 売却期限(相続開始年別の早見表を参照)までに引き渡せますか?
制度の期限は2027年12月31日です。→ はいなら7へ - 売却代金は1億円以下ですか?
他の相続人が売った分なども合算します。→ はいなら8へ - 買主は親族や同族会社など「特別の関係がある人」以外で、取得費加算の特例も使わない予定ですか?
→ はいなら、特例を適用できる可能性があります。売り方の選択と確認書の準備に進みましょう。
判定で迷いやすいのは3と5です。住民票上は親一人でも、実際には子が泊まり込みで介護していた、相続後に子が短期間住んでいた、といった事情は、市区町村の確認や税務署の判断に影響します。事実関係を整理したうえで、確認書を出す市区町村の担当課や所轄の税務署に早めに相談してください。
相続した実家の空き家特例(3,000万円控除)がいつまで使えるかは、相続空き家の3,000万円控除 期限チェックで、相続開始日から期限と残り日数を確認できます。
相続した家・土地の売却を、片付けから名義変更・売却まで窓口ひとつでご相談いただけます。買取・仲介は提携の宅建業者、登記は提携司法書士が担当します。
適用要件の詳細|家屋・相続人・使い方・売り方・期限と金額
ここからは、国税庁タックスアンサーNo.3306と租税特別措置法35条にもとづき、要件をブロックごとに説明します。印刷用のチェック欄も付けました。
| ブロック | チェック項目 | 確認方法・補足 |
|---|---|---|
| 家屋 | □ 昭和56年5月31日以前の建築 | 登記事項証明書の新築年月日。旧耐震基準の建物が対象 |
| 家屋 | □ 区分所有建物登記がない | 分譲マンションや区分登記された二世帯住宅は対象外 |
| 家屋 | □ 相続開始直前に被相続人以外の居住者がいない | 老人ホーム等に入所していた場合は、入所直前の時点で判定 |
| 家屋 | □ 被相続人が主として住んでいた一つの建築物 | 母屋と離れがある場合、敷地は母屋の床面積の割合で按分 |
| 相続人 | □ 家屋と敷地の両方を相続・遺贈で取得した | 死因贈与・包括遺贈も含む。敷地だけの取得では使えない |
| 相続人 | □ 同じ被相続人の空き家で、この特例をまだ使っていない | 同一の相続について1人1回 |
| 使い方 | □ 相続から譲渡(取壊し)まで事業・貸付け・居住に使っていない | 短期間の賃貸でも対象外 |
| 使い方 | □ 取壊し後、譲渡まで建物・構築物の敷地に使っていない | 更地を月極駐車場にするなどは対象外になり得る |
| 売り方 | □ 耐震改修/取壊し/買主による翌年2月15日までの対応のいずれか | 次の章で比較 |
| 期限 | □ 相続開始から3年を経過する日の属する年の12月31日まで | 制度期限2027年12月31日と両方を満たす |
| 金額 | □ 売却代金が1億円以下 | 分割・共有者の売却分も合算 |
| 相手 | □ 親子・夫婦・生計を一にする親族・同族法人などへの売却でない | 売却後にその家で同居する親族、内縁関係の人も含む |
| 併用 | □ 取得費加算の特例、収用等の特別控除などを受けていない | 取得費加算とは選択適用 |
家屋の要件:昭和56年5月31日以前・区分所有でない・一人暮らし
昭和56年5月31日は、建築基準法の耐震基準が改正される前の日付です。つまりこの特例は、いわゆる旧耐震の家に限った制度です。建築日の確認には、登記事項証明書の新築年月日を使います。確定申告でも「被相続人居住用家屋が昭和56年5月31日以前に建築されたこと」「区分所有建物登記がされている建物でないこと」を登記事項証明書等で明らかにするよう求められます。建物が未登記の場合は、登記事項証明書以外の資料で建築時期などを示す必要があるため、早めに市区町村や税務署に相談してください(未登記建物の売却手順は未登記建物の売却は可能?を参照)。
「被相続人以外に居住をしていた人がいなかったこと」も必須です。親と子が同居していた家を子が相続して売る場合は、空き家特例ではなく、子自身の「マイホームの3,000万円特別控除」(No.3302)を検討する流れになります。
相続人の要件:家と敷地の両方を取得した人だけが使える
特例を使えるのは、家屋と敷地の両方を相続または遺贈で取得した相続人です。土地だけを相続した人は対象になりません。また、令和6年1月1日以後の譲渡では、家屋と敷地の両方を取得した相続人の数が3人以上だと、控除の上限が1人2,000万円に下がります。国土交通省の確認申請書の様式でも「相続人の数」は「家屋とその敷地等のいずれも取得した相続人に限る」とされ、市区町村が登記事項証明書(相続登記が済んでいない場合や換価分割の場合は遺産分割協議書等)で人数を確認します。
つまり、遺産分割で誰が家と土地を取得するかによって、控除の上限と各人の手取りが変わります。きょうだいが多い場合は、遺産分割協議の前に税理士へ試算を依頼しておくと安心です。共有名義で売る場合の注意点は空き家の共有名義売却|全員の同意・持分だけの売却・3,000万円控除の要件にまとめています。
使い方の要件:相続後に「貸す」「住む」「事業に使う」と対象外
相続の時から譲渡の時まで、家屋も敷地も「事業の用、貸付けの用または居住の用」に使われていないことが条件です。売れるまでの間だけ貸す、相続人の子どもが一時的に住む、といった使い方は典型的な失敗例です。維持費を賄う目的で賃貸を考えている場合は、特例を諦めることになる点を比較したうえで決めてください(賃貸という選択肢の収支は実家を貸すという選択肢を参照)。
一方、相続後に増改築・修繕・模様替えをしても、それ自体は対象外の理由になりません(租税特別措置法35条3項1号・3号)。耐震改修工事をして売る方法が認められているのはこのためです。
老人ホームに入所していた場合の要件
亡くなる前に親が施設に入り、実家は空き家だった、というケースは珍しくありません。この場合も、国税庁タックスアンサーNo.3307の要件をすべて満たせば、入所直前まで住んでいた家が特例の対象になります。
| 要件 | 内容 | 確認書類の例(国交省通知の別記様式) |
|---|---|---|
| 入所の理由(特定事由) | 入所の直前に要介護認定・要支援認定(または介護保険法施行規則140条の62の4第2号に該当)を受けていた、または障害支援区分の認定を受けていた | 介護保険の被保険者証のコピー、要介護認定等の決定通知書など |
| 入所先の種類 | 認知症グループホーム、養護・特別養護・軽費・有料老人ホーム、介護老人保健施設、介護医療院、サービス付き高齢者向け住宅、障害者支援施設など | 入所時の契約書のコピーなど(施設の名称・所在地・種類が分かるもの) |
| 入所後の実家の使われ方 | 相続開始の直前まで被相続人の物品の保管などに使われ、事業・貸付け・被相続人以外の居住に使われていない | 電気・水道・ガスの契約名義と使用中止日の分かる書類、施設が保有する外出・外泊記録など |
| 主な住まい | 入所から相続開始まで、施設が被相続人の主な住まいであった | 住民票の除票(別の施設に転居した場合は戸籍の附票) |
| 入所直前の居住者 | 入所直前に被相続人以外の居住者がいない | 相続人の住民票の写し(入所直前からの住所が分かるもの) |
国土交通省のQ&Aによると、家財道具の保管場所として使っていた場合や一時滞在に使っていた場合も「一定使用」にあたります。ただし、介護のために子の家や一般の賃貸住宅へ移り、そこで亡くなった場合は対象になりません。入所後に実家を貸していた場合も対象外です。施設の契約書や介護保険の書類は、遺品整理の際に処分せず保管しておきましょう(施設入所後の実家の扱いは老人ホーム入居が決まったら実家はどうするも参考になります)。
売り方3パターンの比較|耐震改修・取壊し・買主による翌年2月15日までの対応
空き家特例は「家をそのまま売れば使える」制度ではありません。旧耐震の家を安全な状態にするか、取り壊すことが条件です。売り方は次の3パターンです。
| 売り方 | 工事の負担 | 主な条件 | 向いているケース | 注意点 |
|---|---|---|---|---|
| ①耐震改修して家屋ごと売る(敷地も一緒に売る) | 売主が耐震診断・改修 | 譲渡の時に耐震基準を満たす。譲渡日前2年以内に調査が終わった耐震基準適合証明書または建設住宅性能評価書が必要 | 建物の状態がよく、住む前提の買主が見込める | 旧耐震の家の改修は工事費が大きくなりやすく、売却価格に上乗せできるとは限らない |
| ②家屋を全部取り壊して敷地を売る | 売主が解体 | 取壊し後から譲渡まで建物・構築物の敷地に使わない | 老朽化が進み、更地のほうが売りやすい | 解体費の立て替えが必要。取壊し後は固定資産税の住宅用地特例が外れる時期に注意 |
| ③現況のまま売り、買主が翌年2月15日までに耐震改修または取壊し | 買主が工事 | 令和6年1月1日以後の譲渡に限る。譲渡の時から翌年2月15日までに耐震基準に適合、または全部取壊し | 解体費を立て替えたくない、遠方で工事管理が難しい、建替え前提の買主に売る | 買主が期限内に工事しないと特例を受けられない。契約書の特約で工事の実施と書類の交付を約束してもらう |
③の方式は令和5年度税制改正で加わりました。国土交通省のQ&Aでは、譲渡後に耐震改修工事をしないまま耐震基準適合証明書が出た場合は、この方式の要件を満たさないとされています。期間中に工事をすることが条件です。また、市区町村は確認書の交付にあたって、買主が期限までに工事をすることと、売主に必要書類を渡すことを定めた特約が分かる売買契約書等の提出を求めています。特約がなくても確認書の交付は妨げられないとされていますが、買主の協力がなければ特例は使えません。契約前に不動産会社へ「空き家特例の買主対応方式を使う」と伝え、特約の文言を入れてもらいましょう。国土交通省は特約に付ける文言の例(特約等の例)も公開しています。
どの方式を選ぶかは、解体費・売却価格・買主の見込みで変わります。解体してから売るべきかの比較は空き家は解体してから売却すべき?どっちが得か手取りで比較、解体費の補助金は空き家解体費用の補助金|相場・自治体の申請条件・3,000万円特別控除との関係、更地で引き渡す契約の注意点は更地渡しとはで解説しています。
「解体費を出したくない」「家財が残ったままでも売れるのか知りたい」という場合は、現況のまま引き取る買主(宅建業者)に売る方法も候補になります。当事務局は宅建業者ではありません。買取や仲介の契約実務は提携の宅建業者が担当し、事務局は相談の窓口として、特例を使える売り方かどうかの確認や段取りの整理をお手伝いします。空き家買取の相談窓口もご覧ください。
いつまでに売ればいい?相続開始年別の売却期限早見表
期限は二重にあります。一つは「相続の開始があった日から3年を経過する日の属する年の12月31日まで」という個別の期限、もう一つは制度自体の期限「令和9年(2027年)12月31日までの譲渡」です。両方を満たす必要があるため、実際の期限は早いほうになります。
| 相続開始(親が亡くなった日) | 3年ルールの期限 | 制度の期限 | 実際の売却期限 | 2026年9月末時点の残り |
|---|---|---|---|---|
| 2022年1月2日〜12月31日 | 2025年12月31日 | 2027年12月31日 | 2025年12月31日 | 期限切れ(特例は使えない) |
| 2023年1月2日〜12月31日 | 2026年12月31日 | 2026年12月31日 | 約3か月 | |
| 2024年1月2日〜12月31日 | 2027年12月31日 | 2027年12月31日 | 約1年3か月 | |
| 2025年中 | 2028年12月31日 | 2027年12月31日 | 約1年3か月 | |
| 2026年中 | 2029年12月31日 | 2027年12月31日 | 約1年3か月 | |
| 2027年中 | 2030年12月31日 | 2027年12月31日 | 相続から1年未満 |
国土交通省の資料では、3年ルールは「相続開始日から起算して3年を経過する日の属する年の12月31日」と説明されています。相続開始日を1日目として数えるため、1月1日に相続が開始した場合は「3年を経過する日」が前年の12月31日になり、期限が1年早まります。たとえば2024年1月1日の相続は2026年12月31日、2023年1月1日の相続は2025年12月31日(期限切れ)です。該当する方は、所轄の税務署でも期限を確認してください。
制度の期限について、国税庁タックスアンサーNo.3306は令和8年4月1日現在の法令で「平成28年4月1日から令和9年12月31日までの間に売って」と記載しています。財務省の令和8年度税制改正の大綱にも、空き家特例の延長や変更は盛り込まれていません。2028年以降に延長されるかどうかは、今後の税制改正で決まります。延長を当てにして売却を遅らせると、特例を使えないまま期限を迎えるおそれがあります。2025年以降に相続した方も、現時点では2027年12月31日を期限として段取りを組むのが安全です。
期限の判定に使う「譲渡の時」は、市区町村の確認で売買契約書の引渡し日を確かめる運用になっています(引渡し日が契約書で分からない場合は登記事項証明書等)。年末に契約して年明けに引き渡す、といった日程は期限をまたぐおそれがあります。期限が近い場合は、年内の引渡しまで終える計画にしてください。売却全体の流れは空き家売却の流れと注意点|相続空き家を売る8ステップで確認できます。
いくら得する?ケース別の税額シミュレーション
特例の効果を、相続人の人数と売却額を変えて試算しました。前提は次のとおりです。
- 長期譲渡所得(売った年の1月1日時点で所有期間5年超)。税率は所得税15%+復興特別所得税(所得税額の2.1%)+住民税5%=20.315%
- 取得費は購入資料がないものとして売却代金の5%(概算取得費)
- 譲渡費用は解体費・仲介手数料・測量費などの合計額を仮に置いたもの
- 他の特例は使わない。1,000円未満の端数処理などは省略した概算
| ケース | 1人あたりの売却代金 | 取得費(5%) | 譲渡費用 | 譲渡所得 | 控除上限 | 特例なしの税額 | 特例ありの税額 | 軽くなる額 |
|---|---|---|---|---|---|---|---|---|
| A:相続人1人・更地で2,000万円 | 2,000万円 | 100万円 | 250万円 | 1,650万円 | 3,000万円 | 約335万円 | 0円 | 約335万円 |
| B:相続人1人・3,500万円 | 3,500万円 | 175万円 | 300万円 | 3,025万円 | 3,000万円 | 約615万円 | 約5万円 | 約609万円 |
| C:2人で共有・合計6,000万円 | 3,000万円 | 150万円 | 150万円 | 2,700万円 | 3,000万円 | 約549万円(2人で約1,097万円) | 0円 | 2人で約1,097万円 |
| D:3人で共有・合計4,500万円 | 1,500万円 | 75万円 | 100万円 | 1,325万円 | 2,000万円 | 約269万円(3人で約808万円) | 0円 | 3人で約808万円 |
| E:3人で共有・合計7,500万円 | 2,500万円 | 125万円 | 150万円 | 2,225万円 | 2,000万円 | 約452万円 | 約46万円 | 1人あたり約406万円 |
| F:合計1億500万円で売却 | 売却代金が1億円を超えるため、何人で分けても特例は使えません。通常どおり20.315%で課税されます | |||||||
表から読み取れるポイントは3つあります。第一に、譲渡所得が3,000万円以下(3人以上なら2,000万円以下)に収まれば税金はゼロになります。控除の効果は最大で約609万円(3,000万円×20.315%)です。第二に、ケースEのように相続人が3人以上になると上限が2,000万円に下がり、控除しきれない部分に課税が残ります。第三に、ケースFの1億円基準は1人あたりではなく売却代金の総額で判定するため、共有者の人数を増やしても回避できません。
所有期間が5年以下の短期譲渡所得になる場合(親が亡くなる数年前に古家付きの土地を買っていた場合など)は、税率が所得税30%+復興特別所得税+住民税9%の合計39.63%になり(No.3211)、特例の効果はさらに大きくなります。なお、財務省の令和8年度税制改正の大綱では、令和9年(2027年)分以後の所得税について、復興特別所得税の税率を2.1%から1.1%に引き下げ、新たに防衛特別所得税(仮称。基準所得税額の1%)を課すとされています。上乗せの合計は基準所得税額の2.1%で変わらないため、2027年に売る場合も合計20.315%(短期は39.63%)が目安です。
取得費の資料が見つかると税額はさらに下がる
試算は取得費を5%にしましたが、これは購入時の資料がないときの扱いです。親が家や土地を買ったときの売買契約書、建築請負契約書、領収書が見つかれば、実際の金額を取得費にできます(建物は減価償却費相当額を差し引きます)。相続登記のときに納めた登録免許税や司法書士報酬も、事業用の資産でなければ取得費に含められます(No.3252「取得費となるもの」)。遺品整理では、権利証や登記関係書類と一緒に、購入時の契約書・ローン関係書類・増改築の領収書を探して保管してください。具体的な税額は、資料をそろえたうえで税理士や税務署に確認するのが確実です。
他の特例との関係|取得費加算・マイホーム3,000万円・軽減税率・小規模宅地等
相続した実家の売却では、空き家特例以外にも使える可能性のある特例があります。併用できるか、どちらかを選ぶのかを整理しておきます。
| 制度 | 空き家特例との関係 | ポイント |
|---|---|---|
| 相続財産を譲渡した場合の取得費の特例(取得費加算、措法39条、No.3267) | 選択適用(併用不可) | 相続税を納めた人が、相続税額の一部を取得費に上乗せできる。期限は相続税の申告期限の翌日以後3年以内の譲渡 |
| マイホームを売ったときの3,000万円特別控除(No.3302) | 併用可(同じ年は合計3,000万円が上限) | 自分の自宅と相続した空き家を同じ年に売った場合、2つ合わせて3,000万円まで。相続人3人以上なら合計3,000万円のうち空き家分は2,000万円まで(国交省資料) |
| マイホームを売ったときの軽減税率の特例(No.3305) | 空き家の売却には通常使えない | 売った人自身が住んでいた家屋で、所有期間10年超などが要件。親が一人で住んでいた家を相続人が売る場合は要件に当たらない |
| 小規模宅地等の特例(相続税、No.4124) | 税目が別(相続税) | 空き家特例の除外対象として法令に挙がっていない。ただし相続税の特例の側に、申告期限まで宅地を持ち続けるなどの要件がある |
取得費加算の特例とはどちらが有利か
取得費加算は、相続税を納めた人だけが使える特例です。空き家特例は最大3,000万円(または2,000万円)の控除、取得費加算は相続税額のうち売った土地・建物に対応する部分を取得費に足す仕組みで、加算額の上限は特例を使わない場合の譲渡益となります。たとえば譲渡所得が5,000万円の場合、空き家特例なら課税対象は2,000万円(税額約406万円)です。取得費加算額が2,000万円なら課税対象は3,000万円(約609万円)で空き家特例が有利、加算額が3,500万円なら課税対象は1,500万円(約305万円)で取得費加算が有利、という関係になります。多額の相続税を納めた場合は、両方を試算してから選んでください。取得費加算の計算方法は国税庁の「相続財産の取得費に加算される相続税の計算明細書」で確認できます。
マイホーム特例との違いと「同じ年に売る」場合
空き家特例は「相続の直前に親が一人で住んでいた家」、マイホーム特例は「自分が住んでいた(住んでいる)家」が対象で、入口がまったく違います。租税特別措置法35条は両方を同じ1項の3,000万円控除として扱うため、同じ年に両方を使うと合計3,000万円が上限です。一方、前年や前々年に空き家特例を使っていても、それを理由にマイホーム特例が使えなくなることはありません(No.3302の要件(2))。自宅の住み替えと実家の売却が重なりそうなときは、売る年をずらすかどうかも含めて税理士に相談してください。
小規模宅地等の特例(相続税)とのタイミング
小規模宅地等の特例は相続税の評価額を減らす制度で、空き家特例(所得税)とは税目が異なります。ただし、親と同居していなかった子が「持ち家がない」ことなどを条件に実家の敷地で特例を受ける場合、相続税の申告期限(亡くなったことを知った日の翌日から10か月以内)まで宅地を持ち続けることが要件の一つです(No.4124、No.4205)。相続税がかかる家庭では、空き家特例の期限だけを見て急いで売ると、相続税の特例を失うことがあります。詳しくは小規模宅地等の特例とは|実家の相続税評価額が8割減になる要件とシミュレーションを参照してください。
被相続人居住用家屋等確認書の取り方|市区町村への申請チェックリスト
空き家特例に特有の書類が「被相続人居住用家屋等確認書」です。物件がある市区町村に申請し、被相続人が一人で住んでいたこと、相続後に空き家のままだったこと、相続人の数などを確認してもらいます。様式は国土交通省の特例措置ページで公開されており、売り方ごとに別記様式1-1(耐震改修して売る)、1-2(取り壊して売る)、1-3(買主が翌年2月15日までに対応)に分かれています。窓口は空き家対策や住宅政策の担当課であることが多いものの、自治体によって異なるのが実情です。申請方法や処理日数は、物件所在地の市区町村の案内で確認してください。
申請書類チェックリスト(国交省通知の別記様式にもとづく)
| チェック | 書類 | 取得先 | 対象の売り方 | 注意点 |
|---|---|---|---|---|
| □ | 被相続人の住民票の除票の写し | 被相続人の最後の住所地の市区町村 | 全方式 | 原則コピー不可。施設を移っていた場合は戸籍の附票 |
| □ | 家屋を相続した相続人の住民票の写し | 各相続人の住所地の市区町村 | 全方式 | 相続開始直前(施設入所の場合は入所直前)から譲渡・取壊しまでの住所が分かるもの。分からなければ戸籍の附票 |
| □ | 売買契約書のコピー等 | 手元 | 全方式 | 譲渡の時(引渡し日)が分からなければ登記事項証明書等 |
| □ | 家屋と敷地の登記事項証明書等 | 法務局 | 全方式(取壊し後は家屋の閉鎖事項証明書) | 相続人の数の確認用。相続登記未了や換価分割は遺産分割協議書等 |
| □ | 空き家だったことを示す書類(いずれか) | 電力・ガス・水道会社、不動産会社など | 全方式 | 電気・水道・ガスの使用中止日(相続開始日以降)が分かる書類、宅建業者の「現況空き家」広告、自治体が認める管理者の証明、空き家バンク登録の証明など |
| □ | 家屋の閉鎖事項証明書 | 法務局 | 取壊し(様式1-2)、買主取壊し(1-3) | 未登記なら解体工事の請負契約書と請求書・領収書 |
| □ | 撮影日入りの更地の写真等 | 自分で撮影 | 取壊し(様式1-2) | 取壊しから譲渡まで建物・構築物の敷地に使っていないことの確認用 |
| □ | 耐震基準適合証明書等と工事契約書・領収書 | 建築士事務所・指定確認検査機関など | 買主が耐震改修(様式1-3) | 工事完了日が分かるもの |
| □ | 買主が翌年2月15日までに工事することを約した売買契約書等のコピー | 手元 | 様式1-3 | 提出できない場合は市区町村に相談 |
| □ | 介護保険被保険者証のコピー、施設の入所契約書、外出・外泊記録など | 手元・施設 | 老人ホーム等に入所していた場合 | 要介護認定等・施設の種類・入所後の実家の使われ方を確認 |
国土交通省のQ&Aによると、住民票の記載だけで要件を確認できない場合でも、代替書類や聞き取りで確認できれば確認書が交付される場合があります。一方で、電気・ガス・水道の解約書類や、施設の契約書を遺品整理で捨ててしまうと、あとから集め直すのに手間がかかります。解約した月の検針票、最後の請求書、通帳の引き落とし記録なども残しておきましょう。
確認書は売却後でなければ申請できません。売買契約書や引渡し日を確認する書類が必要だからです。引渡しが終わったらすぐ申請の準備を始め、確定申告の期限(翌年3月15日)に間に合わせましょう。住民票の除票や戸籍の集め方は相続に必要な戸籍の集め方が参考になります。
確定申告の必要書類と流れ|税額ゼロでも申告は必要
空き家特例は、要件を満たすだけでは適用されません。売った年の翌年2月16日から3月15日までに、書類を添えて確定申告をすることが条件です(租税特別措置法35条12項、No.3306)。控除によって税額がゼロになる場合も申告してください。
| 添付書類 | 入手先 | 対象 |
|---|---|---|
| 譲渡所得の内訳書(確定申告書付表兼計算明細書)[土地・建物用] | 国税庁ホームページ・税務署 | 全方式 |
| 登記事項証明書等(相続で取得したこと、昭和56年5月31日以前の建築、区分所有でないことが分かるもの) | 法務局 | 全方式。不動産番号を明細書に書けば添付を省略可 |
| 被相続人居住用家屋等確認書 | 物件所在地の市区町村 | 全方式 |
| 耐震基準適合証明書または建設住宅性能評価書の写し | 建築士事務所・指定確認検査機関など | ①耐震改修して売る(譲渡日前2年以内の調査)、③買主が耐震改修した場合 |
| 取壊しを証する登記事項証明書等 | 法務局 | ③買主が取り壊した場合 |
| 売買契約書の写しなど、売却代金が1億円以下と分かるもの | 手元 | 全方式 |
申告書は国税庁の「確定申告書等作成コーナー」で作れます。売却代金・取得費・譲渡費用を入力すれば、内訳書も作成されます。取得費が明確で書類がそろっている単純なケースなら、自分で申告することも十分可能です。一方、取得費加算との比較、共有者間の調整、老人ホーム入所の判定などが絡む場合は、税理士に依頼したほうが安心です。確定申告の進め方全体は実家売却の確定申告|必要書類・期限・空き家の3,000万円控除をケース別に解説をご覧ください。
他の相続人への通知義務と1億円の「後出し」判定
見落とされやすいのが、租税特別措置法35条8項の通知です。空き家特例を受けようとする相続人は、家や敷地を相続した他の相続人に対して、売ったことや売った日などを通知しなければなりません。通知を受けた相続人が、同じ家の一部や一体として使われていた敷地をすでに売っていたり、あとで売ったりした場合は、その売却代金を通知し返す仕組みです。
1億円以下かどうかは、相続の時から、特例を使った売却の日から3年を経過する日の属する年の12月31日までの売却分をすべて合算して判定します。特例を使った後に残りの部分を自分や他の相続人が売って、合計が1億円を超えた場合は、その売却の日から4か月以内に修正申告と納税が必要です(No.3306、措法35条9項)。広い敷地を分けて売る予定があるなら、最初の売却の前にきょうだい間で全体の計画と想定金額を共有しておきましょう。
空き家特例が使えなくなる典型的な失敗10パターン
要件の裏返しですが、「使えると思っていたのに使えなかった」となりやすいパターンを並べます。売り方を決める前に確認すると、数百万円の差を防げます。
- 売れるまでの間だけ賃貸に出した:相続後に一度でも貸すと対象外です。
- 相続人や親族が住み始めた:居住に使った時点で対象外になります。片付けのための滞在との線引きに不安があれば、事前に税務署へ確認してください。
- 分譲マンション・区分登記の二世帯住宅だった:区分所有建物は建築年にかかわらず対象外です。
- 昭和56年6月以降の新築だった:増築の記録ではなく、家屋の建築日で判定されます。登記事項証明書で確認しましょう。
- 親と同居していた家族がいた:相続開始直前(施設入所の場合は入所直前)に被相続人以外の居住者がいると対象外です。
- 介護のために子の家へ移り、そこで亡くなった:老人ホーム等ではないため、特例の対象になりません。
- 解体後の更地を駐車場や資材置き場にした:取壊しから譲渡まで建物・構築物の敷地に使うと対象外になり得ます。
- 買主対応方式で、買主が翌年2月15日までに工事しなかった:特約で実施と書類交付を約束し、工事の進み具合を確認しましょう。
- 売却代金の合計が1億円を超えた:分割売却や他の相続人の売却分も合算されます。
- 期限を1日でも過ぎた、または申告しなかった:2023年1月2日以降に相続した家は2026年12月31日が期限です。確定申告をしなければ控除は受けられません。
このほか、親族や自分が経営する会社への売却も「特別の関係がある人」への譲渡として対象外です。隣家への売却を考えている場合は、相手が親族でないかも確認しておきましょう(実家を隣の人に売る方法)。
期限から逆算する実家じまいの段取り
空き家特例を使うには、「相続登記→遺品整理→売り方の決定と解体→売却・引渡し→確認書の申請→確定申告」という工程を期限内に終える必要があります。2025年以降に相続した方の最終期限は、現行制度では2027年12月31日です。売却活動に半年から1年かかることも考えると、2026年中には動き出したいところです。
| 期限までの残り | やること | 空き家特例との関係 |
|---|---|---|
| 15か月前まで | 相続人の確定、遺産分割協議、相続登記 | 誰が家と敷地を取得するかで控除上限(3,000万円/2,000万円)が決まる。相続登記の登記事項証明書は確認書・申告の両方で使う |
| 12か月前まで | 遺品整理・家財搬出、購入時資料の捜索、電気・ガス・水道の解約書類の保管 | 取得費の資料と、空き家だったことを示す書類をここで確保 |
| 10か月前まで | 査定依頼、売り方(耐震改修・取壊し・買主対応)の決定、解体見積もり | 解体費は譲渡費用になる。見積書・領収書を保管 |
| 8〜2か月前 | 売却活動、売買契約(買主対応方式なら特約を明記)、解体工事 | 取壊し後の更地の写真を撮影日入りで残す |
| 期限の日まで | 引渡し | 引渡し日が期限内であることを確認 |
| 引渡し後すぐ | 被相続人居住用家屋等確認書の申請、他の相続人への通知 | 交付までの日数は自治体により異なる |
| 翌年2月16日〜3月15日 | 確定申告 | 申告して初めて特例が適用される |
相続登記は売却の前提。義務化にも注意
相続した実家を売るには、まず相続人名義への相続登記が必要です。買主への所有権移転登記の前提になるためです。2024年4月1日から相続登記は義務になり、相続で不動産を取得したことを知った日から3年以内に登記をしないと、正当な理由がない限り10万円以下の過料の対象になり得ます(法務省「相続登記の申請義務化について」)。手続きの流れと費用は相続登記の義務化とは|期限・過料・実家を相続したらやることと相続登記の費用と自分でやる方法で解説しています。司法書士に依頼する場合は、提携司法書士による相続登記・名義変更のサポートもご利用いただけます。
業者に頼まなくてもよいケース
すべてを専門家に任せる必要はありません。家財が少なく自分たちで片付けられる、相続人が1〜2人で遺産分割がまとまっている、取得費の資料がそろっている、という場合は、登記を自分で申請し、確認書の申請と確定申告も自分で行うことが現実的です。一方、遠方で片付けや解体の立ち会いが難しい、期限が迫っている、きょうだいの意見がまとまらない、といった場合は、工程をまとめて相談できる窓口を使うと期限切れを防ぎやすくなります。
安心実家じまいでは、遺品整理・家財の搬出から、提携司法書士による相続登記、提携の宅建業者による売却・買取の段取りまでを一つの窓口でご相談いただけます。空き家特例の期限から逆算した進め方を整理したい方は、実家売却の相談窓口をご覧ください。
よくある質問
空き家特例とは何ですか?
空き家特例の適用条件は?
空き家特例はいつまで使えますか?延長されましたか?
空き家の3000万円控除は解体した場合も使えますか?取り壊しの時期は?
相続人が3人以上いると控除額はどうなりますか?
親が老人ホームに入所していた場合も空き家特例は使えますか?
被相続人居住用家屋等確認書はどこで、何を用意して申請しますか?
取得費加算の特例と空き家特例は併用できますか?
税額がゼロになる場合も確定申告は必要ですか?
マイホームの3,000万円控除と空き家特例は同じ年に使えますか?
まとめ
空き家特例(相続空き家の3,000万円特別控除)は、親が一人で住んでいた旧耐震の実家を売るときに、税負担を最大で約609万円(長期譲渡所得の場合)減らせる制度です。その分、要件・期限・書類の管理が結果を左右します。
- 譲渡所得から最高3,000万円を控除。家と敷地を取得した相続人が3人以上なら1人2,000万円
- 対象は昭和56年5月31日以前建築・区分所有でない家屋で、相続直前に被相続人が一人で住んでいたもの(老人ホーム等入所の特則あり)
- 相続から売却まで、貸す・住む・事業に使うのは一度でも不可
- 売り方は耐震改修・取壊し・買主が翌年2月15日までに対応、の3通り
- 期限は「相続開始から3年を経過する日の属する年の12月31日」と「2027年12月31日」の早いほう。2023年1月2日以降の相続は2026年12月31日まで(1月1日の相続は1年早まる)
- 売却代金は合計1億円以下。取得費加算の特例とは選択適用
- 市区町村の確認書を取り、翌年3月15日までに確定申告して初めて適用される
最初の一歩は、登記事項証明書で建築日と区分所有の有無を確かめ、相続開始日から自分の期限を把握することです。具体的な税額や取得費加算との有利判定は、税理士または税務署に確認してください。売却・解体・遺品整理の段取りに迷ったら、実家売却の相談や実家まるごと診断(無料)で、特例を使える進め方を一緒に整理できます。
税金についてのご注意
本記事の税金に関する記述は、2026年9月29日時点の国税庁の公表資料と法令にもとづく一般的な説明です。特例が使えるかどうかや個別の税額は、所得や相続の状況によって変わります。個別の税額は税理士にご確認ください(所轄の税務署でも相談できます)。
出典・参考資料(2026年9月29日確認)
- 国税庁 タックスアンサー No.3306 被相続人の居住用財産(空き家)を売ったときの特例
- 国税庁 タックスアンサー No.3307 被相続人が老人ホーム等に入所していた場合の被相続人居住用家屋
- 国土交通省 空き家の発生を抑制するための特例措置(空き家の譲渡所得の3,000万円特別控除)
- 国土交通省 通知「相続又は遺贈により取得した被相続人居住用家屋及びその敷地等の譲渡に係る所得税及び個人住民税の特例措置の適用に当たっての要件の確認について」(令和6年1月1日改訂・確認申請書様式)
- 国土交通省 【参考】他の税制との適用関係(令和6年1月1日~)
- 国土交通省「空き家の発生を抑制するための特例措置」における特約等の例
- e-Gov法令検索 租税特別措置法(第35条)
- 国税庁 タックスアンサー No.3202 譲渡所得の計算のしかた(分離課税)
- 国税庁 タックスアンサー No.3208 長期譲渡所得の税額の計算
- 国税庁 タックスアンサー No.3211 短期譲渡所得の税額の計算
- 国税庁 タックスアンサー No.3252 取得費となるもの
- 国税庁 タックスアンサー No.3258 取得費が分からないとき
- 国税庁 タックスアンサー No.3267 相続財産を譲渡した場合の取得費の特例
- 国税庁 タックスアンサー No.3302 マイホームを売ったときの特例
- 国税庁 タックスアンサー No.3305 マイホームを売ったときの軽減税率の特例
- 国税庁 タックスアンサー No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
- 国税庁 タックスアンサー No.4205 相続税の申告と納税
- 国税庁 タックスアンサー No.2020 確定申告
- 財務省 令和8年度税制改正の大綱
- 法務省 相続登記の申請義務化に関するQ&A
早いこともあります
相続した家・土地の売却を、片付けから名義変更・売却まで窓口ひとつでご相談いただけます。買取・仲介は提携の宅建業者、登記は提携司法書士が担当します。ご相談・お見積もりは無料です。
コメント