久留 慎一郎(ひさどめ しんいちろう)/司法書士・行政書士
東京大学法学部を卒業後、日本航空株式会社に26年間勤務(うち法務部に4年間所属)。在職中に司法書士試験に合格し、2018年に独立開業、2021年に司法書士法人を設立。相続登記や不動産の名義変更など、実家じまいに関わる法律手続きを担当する。安心実家じまいの提携司法書士・行政書士。監修者プロフィール
監修の範囲:相続・登記・法務に関する記述(司法書士・行政書士の業務範囲)。片付け・買取・費用相場などの記述は安心実家じまい事務局が編集しています。監修者プロフィール
税金について:税額の計算や特例を使えるかどうかの判断は税理士の業務で、監修の範囲に含みません。申告の前に、税理士または所轄の税務署でご確認ください。
実家じまいの代行サービス「安心実家じまい」(運営:株式会社Sora Capital)は、実家を相続した200名を対象に「実家の相続・売却に関する実態調査」を実施しました。
相続した実家を売却した人の65.7%が「空き家の3,000万円特別控除」を利用しておらず、最大の理由は「制度を知らなかった」ことでした。一方で、相続した実家の33.5%は扱いの方針が決まっておらず、1年以上かかった人と合わせると過半数が長期化していました。

調査結果のサマリー
- 実家を売却した人の65.7%が「空き家の3,000万円特別控除」を未利用。最多の理由は「制度を知らなかった」31.3%
- 制度を「まったく知らなかった」は61.5%。内容まで理解していた人は13.5%にとどまる
- 相続した実家の33.5%は方針が「まだ決まっていない」。1年以上かかった人と合わせると54.5%が長期化
「空き家の3,000万円特別控除」という制度をご存じでしたか?

「まったく知らなかった」が61.5%と最も多く、「名前を聞いたことがある程度」9.0%を合わせると、70.5%が制度を実質的に把握していませんでした。「名前とおおよその内容は知っていた」は16.0%、「内容まで詳しく知っていた」は13.5%です。設問文で制度の内容を説明したうえで尋ねていますが、それでも内容まで理解していた人は1割台にとどまりました。
| 回答 | 割合 |
|---|---|
| まったく知らなかった | 61.5% |
| 名前を聞いたことがある程度だった | 9.0% |
| 名前とおおよその内容は知っていた | 16.0% |
| 制度の内容まで詳しく知っていた | 13.5% |
「空き家の3,000万円特別控除」は、相続した実家を売却した際に、譲渡所得から最大3,000万円を控除できる制度です。適用期限は「相続開始から3年を経過する日の属する年の12月31日まで」と定められています。
相続した実家は、現在どうなっていますか?

「賃貸に出している、または自分・家族が住んでいる」が32.0%で最多でした。売却については「建物付きのまま売却」22.0%と「解体して更地にして売却」11.5%を合わせて33.5%です。一方で「売却せず所有している」が20.0%あり、相続した実家の5軒に1軒が、売却も活用もされないまま保有されていることが分かりました。
| 回答 | 割合 |
|---|---|
| 賃貸に出している、または自分・家族が住んでいる | 32.0% |
| 建物付きのまま売却した | 22.0% |
| 売却せず所有している(更地のまま・空き家のまま) | 20.0% |
| 解体して更地にしたうえで売却した | 11.5% |
| その他 | 14.5% |
相続した実家について、3,000万円特別控除を利用しましたか?
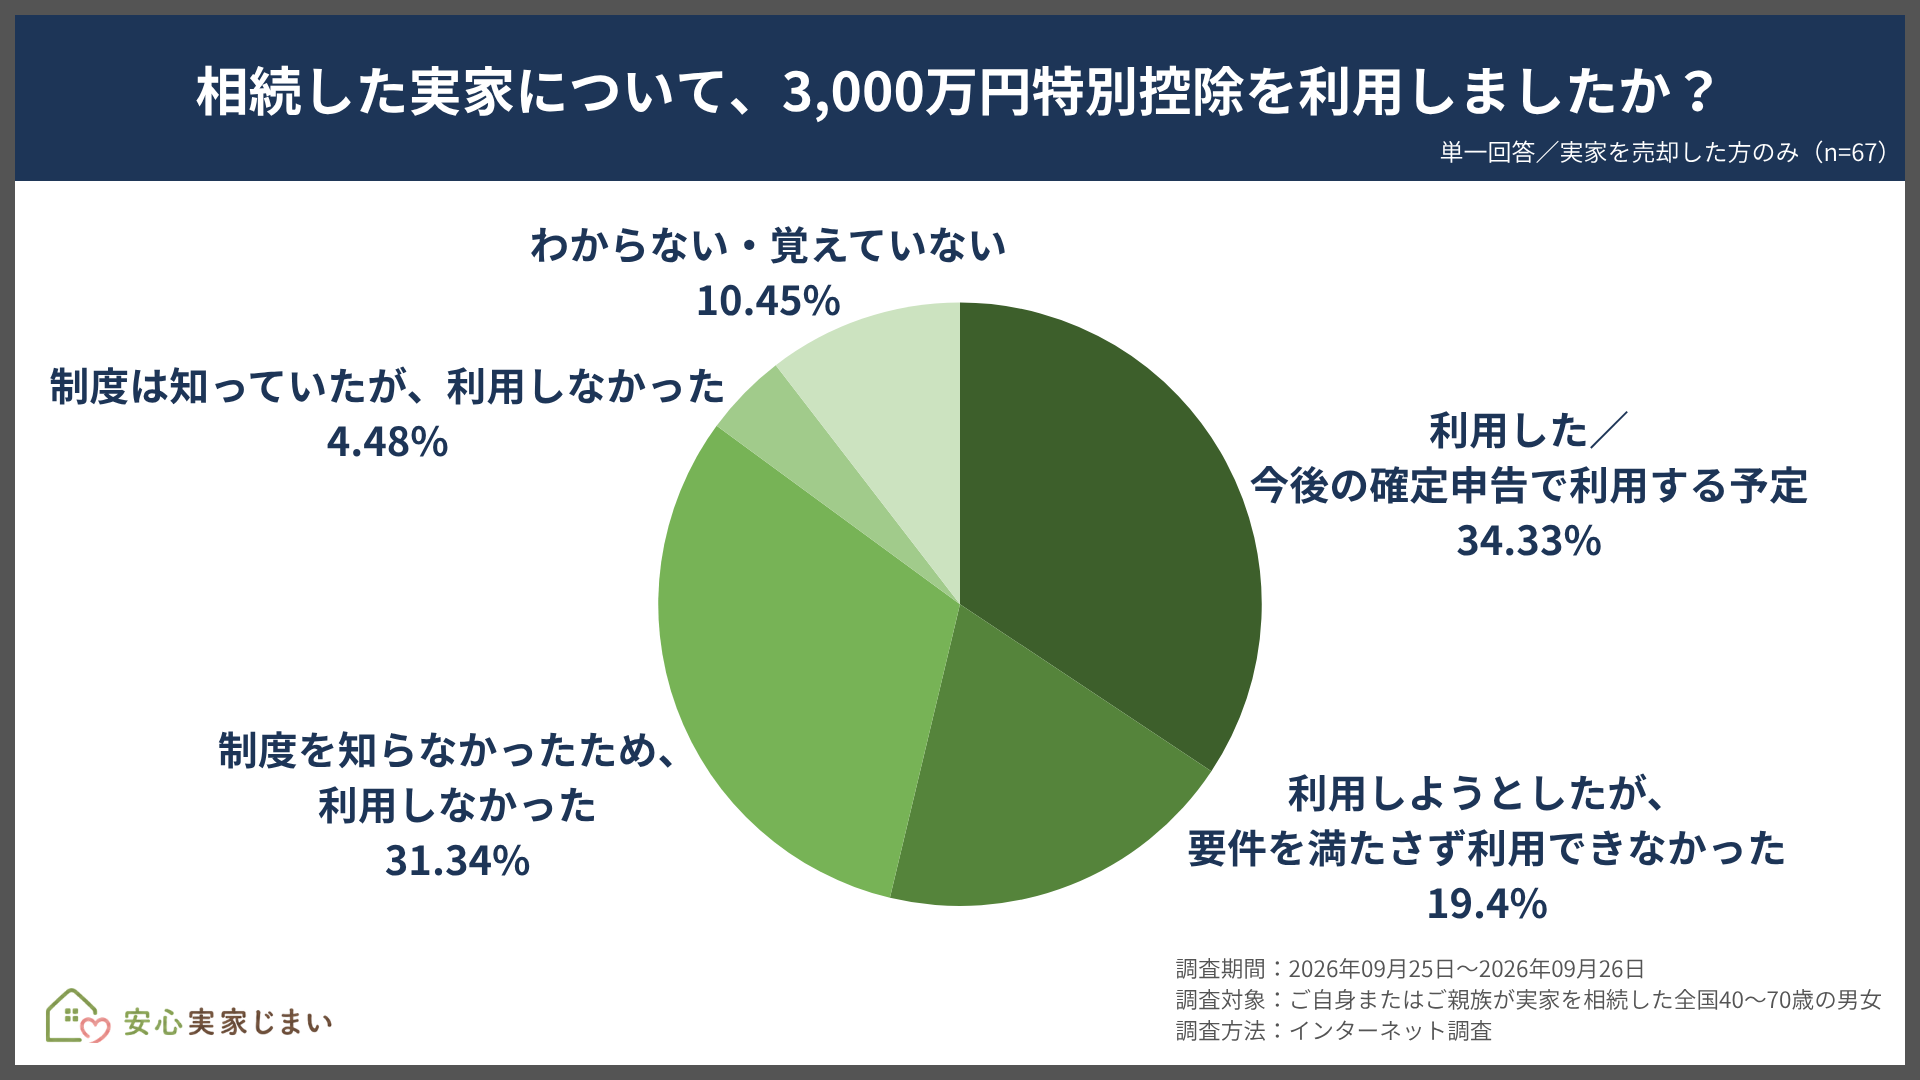
実家を売却した67名のうち、控除を「利用した/今後利用予定」と答えたのは34.3%でした。残る65.7%は利用しておらず、その理由で最も多いのが「制度を知らなかった」31.3%です。次いで「要件を満たさず利用できなかった」19.4%、「わからない・覚えていない」10.4%、「知っていたが利用しなかった」4.5%と続きます。制度を知らないまま売却し、控除を受けられなかったケースが最大の要因となっています。
| 回答(売却した67名) | 割合 |
|---|---|
| 利用した/今後の確定申告で利用する予定 | 34.3% |
| 制度を知らなかったため、利用しなかった | 31.3% |
| 利用しようとしたが、要件を満たさず利用できなかった | 19.4% |
| わからない・覚えていない | 10.4% |
| 制度は知っていたが、利用しなかった | 4.5% |
実家を相続したあと、負担や困りごとに感じたことは何ですか?

「特に負担や困りごとはなかった」が42.0%で最多となりました。何らかの負担を挙げた回答のうち最も多いのは「固定資産税などの維持費や解体費用の負担」32.0%で、「管理の手間・遠方で通う負担」31.0%がほぼ並びます。続いて「兄弟姉妹・親族との話し合いや意見の調整」15.5%、「買い手が見つからない・相談先が分からない」11.5%でした。金銭面と管理の手間が、相続後の二大負担となっています。
相続してから、実家の扱いの方針を決めるまでにどのくらいかかりましたか?

「まだ決まっていない」が33.5%で最も多く、次いで「6か月未満」32.0%でした。「6か月〜1年」13.5%、「1〜3年」12.5%、「3年以上」8.5%と続きます。半年以内に決断する層と、決めきれないまま抱え続ける層に二極化している状況です。1年以上かかった人と未決定の人を合わせると54.5%となり、過半数が長期化していることが分かりました。
調査結果のまとめ:決断が1年を超えると、控除の利用率は大きく下がる
今回の調査で最も大きな損失が見られたのは、税制上の優遇を受けられなかったケースでした。相続した実家を売却した67名のうち65.7%が「空き家の3,000万円特別控除」を使っておらず、その最大の理由は制度を知らなかったことです。制度の認知率は3割を下回り、内容まで理解していた人は13.5%にとどまりました。
制度を知っていたかどうかは、結果に直接表れています。売却経験者を認知度で分けると、制度を「知っていた」層の利用率は54.5%(33名中18名)、「知らなかった」層は14.7%(34名中5名)で、その差は3.7倍でした。
さらに大きかったのが、決断までにかかった時間です。実家の扱いを決めるまでの期間別に控除の利用率を集計したところ、次の結果となりました。
| 方針決定までの期間 | 対象者 | 控除を利用できた人 | 利用率 |
|---|---|---|---|
| 6か月未満 | 24名 | 12名 | 50.0% |
| 6か月〜1年未満 | 18名 | 8名 | 44.4% |
| 1年〜3年未満 | 16名 | 3名 | 18.8% |
| 3年以上 | 8名 | 0名 | 0% |
※実家を売却した67名のうち、「まだ決まっていない」と回答した1名を除く66名が対象
1年以内に方針を決めた人の47.6%に対し、1年を超えた人は12.5%。3年以上かかった8名は、全員が控除を受けられていませんでした。「利用しようとしたが要件を満たさなかった」と答えた割合も、6か月未満の12.5%から1年以上では25.0%へ倍増しています。制度を知らなかったのではなく、使おうとして間に合わなかった人が増えているということです。
この制度の適用期限は「相続開始から3年を経過する日の属する年の12月31日まで」と定められています。迷っている間に、権利そのものが消えてしまう構造です。負担面でも同じ傾向が見られ、何らかの困りごとを感じた人の割合は、6か月未満で決めた層の42.2%に対し、6か月を超えた層では8割を超えていました。
一方で、相続した実家の33.5%は「まだ決まっていない」状態にあります。実家の処分は、時間をかけて慎重に決めるほど良い結果になるとは限りません。制度の期限と維持費という2つの時計が動いている以上、早い段階で選択肢を把握しておくことが、結果的に手元に残る金額を左右します。
- 実家を売る・残すで迷っている方:兄弟の共有名義でも実家売却は進められる?
- 放置したときのリスクを知りたい方:特定空家に指定されるとどうなる?/空き家の統計から読む実家リスク
- 買い手が見つからない方:空き家の買取相談
調査概要
| 調査名 | 実家の相続・売却に関する実態調査 |
|---|---|
| 調査期間 | 2026年9月25日〜2026年9月26日 |
| 調査対象 | ご自身またはご親族が実家を相続した全国40〜70歳の男女 |
| 調査方法 | インターネット調査 |
| サンプル数 | 200名 |
| 調査主体 | 安心実家じまい(株式会社Sora Capital) |
| プレスリリース | PR TIMES(2026年10月5日配信) |
調査結果の引用・転載について
本調査結果は、出典を明記のうえ自由に引用・転載いただけます。引用・転載される際は、出典として「安心実家じまい調べ」と明記し、本記事のURLをあわせてご記載ください。図版はそのままお使いいただけます。
実家の片付けから処分まで「安心実家じまい」にご相談ください
「安心実家じまい」は、実家の片付けから売却・解体までを窓口ひとつで請け負うサービスです。実家じまい代行パックは29.8万円から。遺品整理、生前整理、空き家買取、実家売却まで一括で対応します。
今回の調査では、決断が1年を超えた時点で3,000万円控除の利用率が大きく下がることが分かりました。まだ何も決めていない段階でも構いません。まずは無料相談で、今の状態と使える制度をご確認ください。