

久留 慎一郎(ひさどめ しんいちろう)/司法書士・行政書士
東京大学法学部を卒業後、日本航空株式会社に26年間勤務(うち法務部に4年間所属)。在職中に司法書士試験に合格し、2018年に独立開業、2021年に司法書士法人を設立。相続登記や不動産の名義変更など、実家じまいに関わる法律手続きを担当する。安心実家じまいの提携司法書士・行政書士。
■経歴
- 1966年鹿児島県生まれ
- 1985年鹿児島ラ・サール高校卒業
- 1989年東京大学法学部卒業/同年、日本航空株式会社入社(2002〜2006年は法務部所属)
- 2013年司法書士試験合格
- 2015年簡易裁判所訴訟代理等に関する法務大臣認定/同年、日本航空株式会社退職、司法書士法人コスモ入所
- 2017年司法書士法人コスモ退職
- 2018年事務所開設
- 2021年司法書士法人設立
■得意領域
- 相続登記・相続手続き
- 不動産の名義変更
- 相続放棄
- 簡易裁判所の訴訟代理
この記事の結論
- 空き家を売ると、利益(譲渡所得)に対して譲渡所得税・住民税がかかります。税率は所有期間5年超で約20.315%、5年以下で約39.63%と大きく変わります(国税庁)。
- 相続した空き家は、要件を満たせば譲渡所得から最高3,000万円を控除できる特例があります。適用期限は令和9年(2027年)12月31日までです(国税庁No.3306)。
- 片付けが済んでいなくても、家財が残ったまま空き家買取(片付け不要・複数社査定)で手放す方法もあります。まずは「片付けてから売るか、そのまま買取に出すか、手取りで比べる」という判断軸で考えてください。
- 相続登記が済んでいないと売却できません。相続登記には相続開始を知ってから3年以内という申請義務があり、正当な理由なく怠ると10万円以下の過料の対象になり得ます(法務局)。
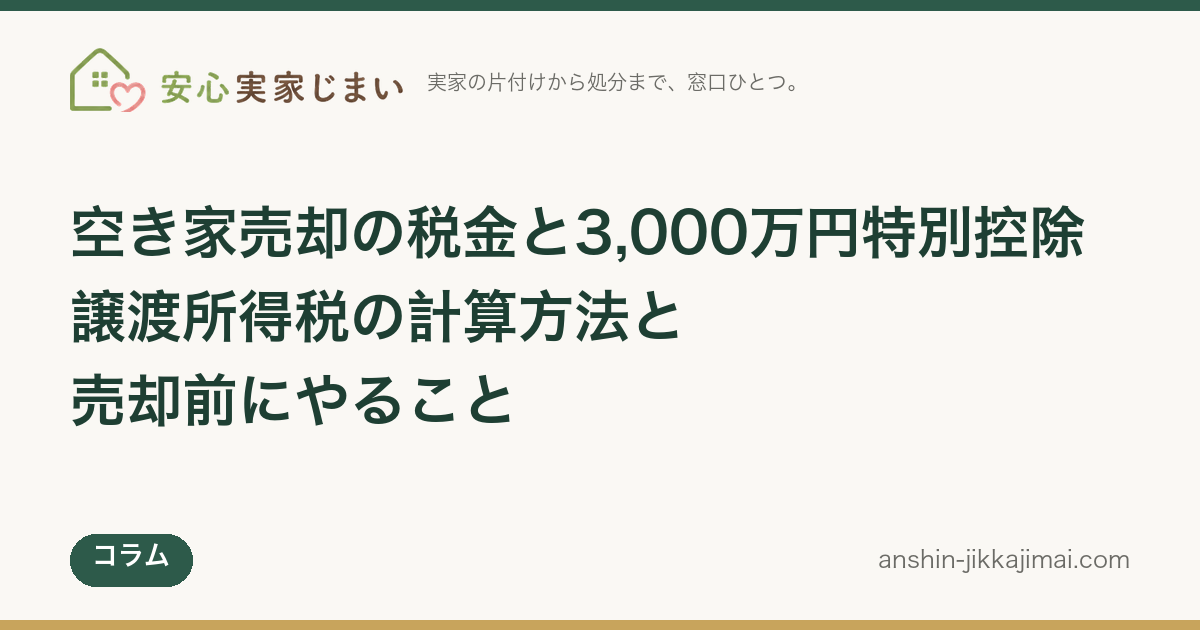
「実家を相続したものの、売ったらどれくらい税金を取られるのか分からず放置している」という相談は少なくありません。空き家の売却では、譲渡所得税・住民税の税率だけでなく、相続空き家に固有の特例や、売却前に必要な相続登記、放置した場合の固定資産税の増額リスクまで、確認すべき項目が多岐にわたります。片付けが終わっていないから、登記がまだだから、と後回しにしているうちに、使える特例の期限や、放置によるコストだけが積み上がっていくことも珍しくありません。この記事では、一次情報(国税庁・法務局・国土交通省・総務省)をもとに、税金の計算方法と使える控除、そして「片付けてから売るか、そのまま買取に出すか」を判断するための考え方を、印刷して使えるチェックリストと表にまとめて解説します。
空き家を売却すると、どんな税金がかかるのか
空き家を売って利益が出た場合にかかる主な税金は、譲渡所得税(所得税)・復興特別所得税・住民税の3つです。これらは給与所得などとは分離して計算する「分離課税」の対象で、売った金額そのものではなく、売却によって生じた利益(譲渡所得)に対して課税されます。このほか、売買契約書に貼る印紙税、抵当権抹消登記や相続登記にかかる登録免許税、仲介手数料にかかる消費税といった諸費用も発生します。
「利益が出なければ税金はかからない」というのが基本的な考え方です。実家を売った金額から、取得費(購入時の価格や登記費用など)と譲渡費用(仲介手数料や測量費など)を差し引いて譲渡所得を計算し、そこに税率を掛けます。譲渡所得がマイナスになる場合は、譲渡所得税・住民税はかかりません。次の章で、この計算方法を具体的に見ていきます。
空き家が増え続けている背景
総務省の令和5年住宅・土地統計調査によれば、全国の空き家は約900万戸に達し、総住宅数に占める空き家率は13.8%と、いずれも過去最高を更新しました。前回調査(2018年、849万戸)からの5年間で51万戸増加した計算になります。空き家のうち、一戸建てが352万戸余り、共同住宅が502万戸余りを占めており、実家のような一戸建てが空き家全体の4割近くを占めていることが分かります。
相続をきっかけに実家が空き家になり、遠方に住む相続人が管理しきれないまま放置されるケースが増えていることが背景にあり、国としても空き家の早期売却・活用を促す税制上の優遇策を用意しています。この記事で扱う3,000万円特別控除も、その一つです。裏を返せば、こうした優遇策には期限があり、期限を過ぎると通常どおりの課税に戻ってしまうため、「そのうち考えよう」と先延ばしにするほど選べる選択肢が狭まっていく点は意識しておく必要があります。
譲渡所得税・住民税の計算方法
譲渡所得は、次の式で計算します。
譲渡所得 = 譲渡収入金額 −(取得費+譲渡費用)− 特別控除額
「譲渡収入金額」は売却代金そのものです。「取得費」は、亡くなった被相続人がその不動産を取得したときの購入代金や仲介手数料、登記費用、当時の建築費などの合計から、建物であれば減価償却費相当額を差し引いた金額です。相続した空き家の場合、被相続人がその不動産を取得したときの資料(売買契約書・領収書・当時の請負契約書など)をそのまま引き継いで計算します。「譲渡費用」は、仲介手数料・印紙税・測量費・建物の解体費用(売却のために行った場合)・古い建物の取り壊し費用などです。
取得費が分からないときは「売却額の5%」を使ってよい
実家が古く、購入時の契約書が残っていないケースは少なくありません。国税庁の案内によれば、取得費が分からない場合や、実際の取得費が売却代金の5%相当額を下回る場合は、売却代金の5%相当額を取得費とみなして計算してよいとされています(国税庁No.3258)。例えば3,000万円で売却し取得費が不明な場合、150万円を取得費として計算できます。ただし本来の取得費が分かればそちらを使うほうが有利になることが多く、5%概算取得費を使うと譲渡所得が大きくなり税額も増えやすいため、権利証や購入時の書類、当時の固定資産税評価額が分かる書類は処分せずに探しておくことをおすすめします。
所有期間5年を境に税率が倍近く変わる
譲渡所得からこれらの費用を差し引いた金額に、次の税率を掛けて税額を計算します。所有期間は、売却した年の1月1日時点で5年を超えているかどうかで判定します(相続した不動産は、被相続人が取得した日から所有期間を通算できます)。
| 区分 | 所有期間の目安 | 所得税+復興特別所得税 | 住民税 | 合計税率の目安 |
|---|---|---|---|---|
| 短期譲渡所得 | 5年以下 | 30.63% | 9% | 約39.63% |
| 長期譲渡所得 | 5年超 | 15.315% | 5% | 約20.315% |
相続してすぐに売る場合でも、被相続人の所有期間を通算できるため、実家のように何十年も所有していた不動産であれば、多くの場合は長期譲渡所得(税率約20.315%)に該当します。反対に、相続後に買い替えや建て替えを行い、その不動産自体の所有期間が5年以内になるケースでは短期譲渡所得となり税率が大きく上がるため、注意が必要です。正確な税額は個々の状況で変わるため、最終的な判断は税理士や税務署に確認してください。
相続税を払った場合の「取得費加算の特例」
相続によって相続税を納めている場合、一定期間内に不動産を売却すると、納めた相続税額の一部を取得費に加算できる特例があります。相続税の申告期限の翌日から3年以内に売却することが条件です。加算できる金額は、原則としてその不動産に対応する相続税額に相当する部分です。取得費が増えれば譲渡所得が減り、その分だけ譲渡所得税・住民税を抑えられます。前述の空き家の3,000万円特別控除とは重複して適用できない部分があるため、相続税を納めている場合はどちらが有利になるか、税理士に試算してもらうことをおすすめします。一般的には、相続税額が大きい場合は取得費加算の特例、相続税を納めていない、または少額の場合は空き家の3,000万円特別控除のほうが有利になりやすい傾向がありますが、個々の金額次第で結論が変わるため、机上の判断だけで決めないようにしてください。
相続した空き家の3,000万円特別控除(空き家特例)
相続した実家が一定の要件を満たすと、譲渡所得から最高3,000万円を差し引ける特例があります。正式名称は「被相続人の居住用財産(空き家)を売ったときの特例」です(国税庁No.3306)。この特例が使えれば、譲渡所得が3,000万円以下であれば税額が実質ゼロになる計算になります。
主な適用要件は次のとおりです。
- 相続または遺贈により取得した、被相続人が居住していた家屋・敷地であること
- その家屋が昭和56年5月31日以前に建築されたこと(旧耐震基準の建物が対象)
- 区分所有建物(マンションなど)でないこと——マンションは構造上、共用部分があり単独での取り壊しができないため、制度の対象から一律で除外されています
- 相続開始の直前まで被相続人が一人で住んでいたこと(老人ホーム入所などの一定の場合を除く)
- 相続時から売却時まで、事業用・貸付用・他の人の居住用に使われていないこと
- 売却代金が1億円以下であること(複数人で分割して売った場合は合計額で判定)
- 家屋を売る場合は、譲渡時点で一定の耐震基準を満たしていること(満たさない場合は解体してから敷地のみを売る必要がある)
売却の期限にも注意が必要です。「相続開始があった日から3年を経過する日の属する年の12月31日まで」に売却することに加えて、制度自体に令和9年(2027年)12月31日までという期限があります。この二つの期限のうち、早く到来するほうまでに売却を終える必要があります。控除額は、令和6年1月1日以後の譲渡で相続人が3人以上の場合は2,000万円に引き下げられる点も押さえておきましょう。適用を受けるには、家屋の所在地の市区町村から「被相続人居住用家屋等確認書」を取得したうえで、確定申告が必須です。
老人ホームに入所していた場合も対象になり得る
被相続人が亡くなる直前に老人ホームなどの施設に入所していた場合でも、一定の要件を満たせば特例の対象になり得ます。具体的には、相続開始の直前において要介護認定または要支援認定を受けていたこと、老人ホーム等への入所直前まで自宅に居住していたこと、そして施設入所後、相続開始の直前まで、その家屋を事業用・貸付用・他の人の居住用に供していないこと(家財の保管や物置としての使用程度であれば認められる場合があります)が主な条件です。老人ホーム入所後の実家をどう扱うかで悩む家庭は多いため、該当しそうな場合は早めに税理士へ相談し、要件を満たすように空き家の使い方に注意しておくことが重要です。例えば、施設入所後に空き家を親戚に貸してしまうと、この要件から外れて特例が使えなくなる可能性があります。
特例が使えない・使いにくい代表的なケース
次のようなケースでは特例が使えない、または慎重な確認が必要です。
- 被相続人が老人ホームに入所していた期間の要件を満たさない場合
- 相続後に賃貸に出していた、または誰かが住んでいた期間がある場合
- 耐震基準を満たさない家屋をそのまま売り、譲渡後の改修も行わなかった場合
- 相続開始から3年を経過する年の12月31日、または制度の期限(2027年12月31日)を過ぎてしまった場合
- 売却代金が1億円を超える場合、または分割売却の合計が1億円を超える場合
要件の判定は個々の登記や居住状況によって変わるため、確定申告の前に税理士へ相談することを強くおすすめします。相続登記や必要書類の収集については、司法書士に確認するとスムーズです。
「マイホームを売ったときの特例」との違い
不動産の売却には、空き家特例とは別に「マイホームを売ったときの3,000万円特別控除」という制度もあります。こちらは自分が住んでいる家を売った場合の特例で、相続した空き家を対象とする本特例とは適用要件が異なります。両方の制度に同時に該当することは基本的にありませんが、名称が似ているため混同されがちです。相続した実家に自分自身が住み替えて売却する場合など、どちらの特例が該当するか判断が難しいケースもあるため、該当しそうな場合は税理士に確認することをおすすめします。なお、いずれの特例も、他の特例(10年超所有の軽減税率の特例など)と併用できる場合とできない場合があるため、複数の特例が候補に挙がる場合は、組み合わせごとの税額を比較してから申告する特例を決めるとよいでしょう。
片付け・査定・売却・確定申告の段取りまで、実家じまいの流れを丸ごと整理できます。写真を送るだけで概算のお見積もりをお出しします。
放置すると税金が上がる「管理不全空き家」「特定空家」の注意点
売却を先延ばしにして空き家を放置すると、税金の面で不利になることがあります。空家等対策の推進に関する特別措置法(空家法)の改正により、従来の「特定空家」に加えて新たに「管理不全空き家」という区分が設けられました。管理不全空き家とは、そのまま放置すれば特定空家に該当するおそれがある状態の空き家を指します。
国土交通省の資料によれば、市区町村から「特定空家」または「管理不全空き家」の勧告を受け、必要な措置を講じないまま賦課期日(毎年1月1日)を迎えると、固定資産税・都市計画税の住宅用地特例(敷地の課税標準を最大6分の1に軽減する制度)の対象から除外されます。特例が外れると、更地と同じ評価で課税されるため、固定資産税が実質的に数倍に跳ね上がるケースがあります。「そのうち売ろう」と管理を後回しにするほど、税負担が増えるリスクが高まる点は知っておいてください。勧告を受ける前の段階であれば、庭木の剪定や簡単な修繕などの管理で指定を避けられる場合もあるため、放置せず早めに対応することが大切です。
印紙税・登録免許税など、譲渡所得税以外の諸費用
売買契約書に貼る印紙税は、契約金額に応じて金額が決まっています。不動産売買契約書は軽減措置の対象になっており、目安は次のとおりです。
| 契約金額 | 印紙税額(軽減措置適用時) |
|---|---|
| 500万円超1,000万円以下 | 5千円 |
| 1,000万円超5,000万円以下 | 1万円 |
| 5,000万円超1億円以下 | 3万円 |
| 1億円超5億円以下 | 6万円 |
このほか、相続登記が未了であれば司法書士への報酬と登録免許税(原則として固定資産税評価額の0.4%)がかかり、住宅ローンの抵当権が残っている場合は抹消登記の費用も必要です。仲介を利用する場合、仲介手数料には消費税がかかり、売却額が400万円を超える部分については「売却額×3%+6万円」に消費税を加えた金額が上限の目安になります。これらの費用は、譲渡所得の計算上「譲渡費用」として差し引ける項目もあるため、支払った際の領収書は必ず保管しておいてください。
売却の判断軸——買取・仲介・有料引き取りの3択比較
空き家を手放す方法は、大きく分けて「仲介で買い手を探す」「買取業者に直接売る」「有料で引き取ってもらう」の3つです。当事務局は宅建業者ではないため、提携の宅建業者が買取・仲介を担当し、当事務局は窓口と片付けの調整を行う形でサポートします。それぞれの特徴を整理すると、次のようになります。
| 方法 | 売却スピード | 手取りの目安 | 向いているケース |
|---|---|---|---|
| 仲介 | 数か月〜1年程度 | 相場に近いが仲介手数料がかかる | 立地が良く、時間に余裕がある |
| 買取 | 最短数週間 | 仲介より下がる傾向だが早期に現金化できる | 早く手放したい・遠方に住んでいる・古家付きで片付けが負担 |
| 有料引き取り | 比較的早い | マイナス(引き取り費用がかかる) | 再建築不可・買い手がつきにくい土地や、管理費用の方が高くつく場合 |
「片付けてから売るか、そのまま買取に出すか」で迷ったときは、片付け費用・保管中の管理費用(固定資産税や火災保険料を含む)・売却までの期間を含めた「手取り額」で比較するのがポイントです。仲介で高値を狙えば売却額そのものは上がりやすい一方、売れるまでの数か月〜1年間は固定資産税や管理の手間が続きます。実家の売却をじっくり進める余裕があるなら片付け後に売却額を最大化する方向、時間や労力をかけられない場合は空き家買取で家財が残ったまま複数社に査定してもらう方向が、それぞれ検討の出発点になります。
家財が残ったままでも売却できるのか
実家の売却で足を止めてしまう理由の多くは「家財の片付けが終わっていない」ことです。しかし、残置物(家財)が残ったままでも売却自体は可能で、買取業者の中には残置物ありの状態で査定・購入に対応するところもあります。一方で仲介で高値を狙う場合は、内覧のしやすさや印象の観点から、片付けを済ませておいたほうが有利に働くことが一般的です。
片付けの規模が大きい、遠方で通えない、仏壇や位牌など供養が必要な物がある、思い出の品を形見分けしてから進めたい、といった事情がある場合は、実家じまい代行や遺品整理のサービスを使い、片付けと売却の段取りを同時並行で進める方法もあります。片付けを先に済ませるか、家財ありのまま買取に出すかは、時間・費用・気持ちの整理のどれを優先するかによって変わるため、迷ったら一度概算の見積もりを比較してみることをおすすめします。
売却前の実務チェックリスト【印刷して使えます】
空き家の売却を進める前に、確認しておきたい項目を一覧にしました。相続が絡む場合は特に、順番を間違えると手続きが止まってしまうため、印刷して着手前の確認用にご活用ください。
| 確認項目 | チェックのポイント |
|---|---|
| 相続登記の完了 | 売却には登記名義人であることが必要。未登記なら先に相続登記を行う |
| 相続登記の期限確認 | 相続を知った日から3年以内に申請義務あり。過ぎると過料の対象になり得る |
| 被相続人居住用家屋等確認書の取得可否 | 空き家特例を使う場合、市区町村に事前確認・取得を依頼する |
| 建築年の確認 | 昭和56年5月31日以前の建築かどうかで特例の対象が変わる |
| 耐震基準の確認 | 家屋ごと売る場合は耐震基準を満たすか、満たさなければ解体を検討 |
| 取得費の資料確認 | 購入時の契約書・領収書の有無を確認。なければ5%概算取得費になる |
| 相続税の納付状況の確認 | 相続税を納めていれば取得費加算の特例が使えないか確認する |
| 残置物・家財の状況確認 | 片付けてから売るか、家財ありで買取に出すかを決める |
| 固定資産税の現況確認 | 特定空家・管理不全空き家に該当していないか、通知の有無を確認する |
| 売却期限の確認 | 相続開始から3年後の12月31日、または制度期限(2027年12月31日)を確認 |
| 確定申告の準備 | 売却した翌年に確定申告が必要。必要書類を早めに揃える |
この中でも見落としやすいのが「相続登記の完了」です。相続登記が済んでいないと、そもそも売買契約を結ぶことができません。相続人が複数いる場合は、遺産分割協議も含めて早めに着手することをおすすめします。また、「取得費の資料確認」と「相続税の納付状況の確認」の二つは、税額に数百万円単位の差を生むことがあるにもかかわらず、後回しにされがちな項目です。実家の権利証・購入時の書類・相続税の申告書控えなどは、片付けの最初の段階で探し出し、他の家財と一緒に処分してしまわないよう注意してください。
ケース別に見る税額の考え方
実際にどのくらいの税金がかかるのか、代表的な4つのケースで考え方を整理します。金額は理解のための概算であり、実際の税額は取得費の資料の有無や個々の事情で変わるため、正式な計算は税理士に確認してください。
ケースA:空き家特例が使え、譲渡所得が控除額以内に収まる場合
昭和50年築の実家を相続し、解体して更地で2,800万円で売却。取得費が不明なため売却額の5%(140万円)を取得費とし、譲渡費用が160万円だったとします。譲渡所得は2,800万円−(140万円+160万円)=2,500万円。空き家特例の3,000万円控除の範囲内に収まるため、要件を満たせば譲渡所得税・住民税はかからない計算になります。手元に残る金額は、売却代金からローン残債や諸費用を差し引いた分がそのまま手取りになるイメージです。
ケースB:賃貸に出していた期間があり、特例が使えない場合
相続後、家賃収入を得るために数年間だけ第三者に貸していた実家を、貸すのをやめてから売却するケース。空き家特例は「相続時から売却時まで事業用・貸付用に供されていないこと」が要件のため、たとえ短期間であっても賃貸に出した実績があると、この場合は特例の対象外となります。譲渡所得が2,500万円で長期譲渡所得(税率約20.315%)に該当すると仮定すると、税額の目安は約508万円です。ケースAと同じ譲渡所得でも、賃貸に出した実績があるかどうかだけで500万円前後の差が生じる計算になり、特例が使えるかどうかで手取り額が大きく変わることが分かります。相続後に「とりあえず貸してから考えよう」と判断する前に、将来的に空き家特例を使う予定があるかどうかを確認しておくことが重要です。
ケースC:相続後すぐに建て替え、所有期間が短くなった場合
相続後に古家を解体して新築し、5年以内に土地建物を売却したケース。建物部分の所有期間が短期譲渡所得(税率約39.63%)に該当すると、同じ譲渡所得2,500万円でも税額の目安は約990万円まで増えます。所有期間の判定は個別の事情で変わるため、建て替えや大規模リフォームを検討する際は、売却の時期も含めて税理士に相談したほうが安全です。
ケースD:遠方に住んでおり、片付けが終わらないまま手放したい場合
神奈川県に住む相続人が、遠方の実家を相続したものの、片付けに通う時間が取れないケース。この場合、家財が残った状態のまま提携の宅建業者による買取査定を受け、片付けと並行して売却を進める方法があります。地域によって買取相場や対応可能な業者が異なるため、神奈川県の空き家買取のように、エリアごとの相場や進め方を確認しておくと判断がしやすくなります。買取であれば内覧対応や近隣あいさつの負担も少なく、遠方在住でも進めやすいことが多い点も、判断材料の一つになります。
売却か、賃貸か、そのまま保有かの判断軸
税金の話に入る前に、そもそも「売る」という選択でよいのかを整理しておくことも大切です。実家の活用方法には、大きく分けて「売却する」「賃貸に出す」「そのまま保有し続ける」の3つがあります。賃貸に出せば家賃収入が得られますが、前述のとおり空き家の3,000万円特別控除が使えなくなり、将来売却する際の税負担が重くなる可能性があります。そのまま保有し続ける場合は、固定資産税や管理の手間、特定空家・管理不全空き家に指定された場合の増税リスクを負い続けることになります。
立地が良く、将来的に自分や子どもが住む可能性がある場合は保有を続ける選択肢もありますが、遠方に住んでいて管理が難しい、相続人の誰も住む予定がない、といった場合は、早い段階で売却を検討したほうが、税制上の優遇策を活かしやすくなります。この記事では「売却する」という前提で、税金の計算方法と手続きを解説していきます。
共有名義で相続した場合の注意点
実家をきょうだいなど複数人で共有名義のまま相続しているケースも多く見られます。共有名義の不動産を売却する場合、共有者全員の同意と、それぞれの実印・印鑑証明書、本人確認書類が必要になります。誰か一人でも連絡が取れない、あるいは売却に反対しているといった事情があると、売却手続き自体が進められません。
税金の面では、譲渡所得は共有持分の割合に応じて各共有者に按分され、それぞれが自分の持分に応じた譲渡所得税・住民税を申告します。空き家の3,000万円特別控除も、要件を満たせば共有者それぞれが控除を受けられますが、前述のとおり相続人が3人以上の場合は一人あたりの控除額が2,000万円に引き下げられる点に注意してください。共有のまま放置すると、将来的に共有者の一人が亡くなって権利関係がさらに複雑になる「数次相続」のリスクも高まるため、売却するにせよ持ち続けるにせよ、早めに共有者間で方針を話し合っておくことをおすすめします。
売らずに放置した場合にかかり続けるコスト
「税金が心配だから」という理由で売却の判断を先延ばしにすると、その間も別のコストが発生し続けます。固定資産税・都市計画税は所有している限り毎年課税され、前述のとおり管理不全空き家・特定空家に指定されると住宅用地特例が外れて税額が跳ね上がる可能性があります。加えて、空き家の火災保険料、庭木の剪定や雑草除去などの管理費用、遠方であれば交通費や管理代行の委託費用もかかります。
例えば、固定資産税評価額1,000万円程度の土地・家屋であれば、住宅用地特例が適用されている間の固定資産税は年間十数万円程度が目安ですが、特例が外れると数十万円規模に増えることがあります。これに管理代行費用(年数万円〜十数万円程度)や火災保険料を加えると、1年放置するだけでもまとまった金額が出ていく計算になります。売却すればこれらの支出は止まる一方、譲渡所得税は一度きりの負担です。両者を比較すると、判断を先延ばしにするコストの大きさが見えてきます。
さらに、空き家の3,000万円特別控除には「相続開始から3年を経過する日の属する年の12月31日まで」という期限があるため、判断を先延ばしにするほど、この特例そのものが使えなくなっていくという点も見落とせません。税額の計算だけでなく、放置中に発生し続けるコストと、特例が使える期限の両方を踏まえて、売却の時期を検討することが重要です。
ケースE:きょうだい3人で共有相続し、分割して売却する場合
実家をきょうだい3人で共有名義のまま相続し、一括で3,500万円で売却するケース。相続人が3人以上の場合、空き家特例の控除額は一人あたり最高2,000万円に引き下げられます。譲渡所得を持分どおり3等分すると一人あたり約1,000万円弱となり、それぞれの控除額(2,000万円)の範囲内に収まるため、要件を満たせば3人とも税額はかからない計算になります。ただし、売却代金の合計が1億円を超えると特例自体が使えなくなるため、複数人で分割して売る場合は合計額にも注意が必要です。
確定申告の流れと必要書類
空き家を売却して利益が出た場合(特例を使って税額がゼロになる場合を含む)は、売却した翌年の2月16日〜3月15日頃に確定申告が必要です。特例を使う場合は、税額がゼロであっても申告そのものは必須である点に注意してください。主な必要書類は、売買契約書の写し、取得費が分かる書類(購入時の契約書・領収書など)、譲渡費用の領収書、登記事項証明書、そして空き家特例を使う場合は市区町村が発行する「被相続人居住用家屋等確認書」です。
この確認書は、家屋の所在地の市区町村の窓口(税務課や資産税課など、自治体により担当課の名称は異なります)に申請します。一般的には、被相続人の戸籍謄本(出生から死亡までの連続したもの)、相続人の戸籍謄本、被相続人の住民票の除票、そして家屋が要件を満たしていることを示す書類(電気・水道の閉栓状況が分かる書類など)の提出を求められます。自治体によって発行までに数週間かかることもあるため、売却の契約が具体的に進み始めた段階で、早めに申請の準備を始めることをおすすめします。書類の不足や申請の遅れがあると、確定申告の期限に間に合わず特例が適用できなくなるおそれがあります。
空き家バンクや自治体の相談窓口も選択肢になる
立地によっては、仲介・買取のどちらでも買い手が見つかりにくい実家もあります。そうした場合の選択肢として、自治体が運営する「空き家バンク」への登録も検討してみてください。空き家バンクは、空き家を売りたい・貸したい所有者と、移住・二拠点生活などで空き家を探している利用者をマッチングする仕組みで、多くの自治体が無料で運営しています。仲介業者だけでは動きが鈍い地方の物件でも、空き家バンク経由で問い合わせが入ることがあります。
また、自治体によっては空き家の解体費用や、老朽家屋の除却に対する補助金制度を用意している場合があります。更地にしてから売却する、または有料引き取りを検討する前に、実家がある市区町村の空き家対策担当窓口に、利用できる制度がないか一度問い合わせてみることをおすすめします。税金の特例と自治体の補助金は別の制度のため、両方を併用できるケースもあります。補助金の対象になるかどうかは建物の構造や老朽化の程度、自治体の予算枠によって変わるため、解体の見積もりを取る段階で、施工業者や自治体窓口に確認しておくと、余計な費用をかけずに済む場合があります。
査定を依頼する前に準備しておくもの
買取・仲介いずれの場合も、査定をスムーズに進めるために、事前に準備しておくと良い資料があります。権利証(登記識別情報通知)または登記済証、固定資産税納税通知書、実家の間取りが分かる図面、そして相続登記が完了していることを示す登記事項証明書です。これらが手元にない場合でも、法務局で登記事項証明書を取得したり、市区町村役場で固定資産税評価証明書を取得したりすることで代替できます。
また、複数の業者に査定を依頼する場合は、同じ条件(残置物あり・なし、境界確定の有無など)を伝えたうえで比較することが重要です。条件が業者ごとに異なると、単純な金額の比較ができなくなってしまいます。境界が未確定の土地は、測量にかかる期間と費用も見積もりに含めてもらい、総額としての手取りを比較するようにしてください。
加えて、査定額の提示だけでなく、契約から引き渡しまでのスケジュール感や、残置物の処分費用が査定額に含まれているのかどうかも、あわせて確認しておくと後々のトラブルを防げます。「査定額は高いが、残置物の処分費用が別途数十万円かかる」というケースもあるため、最終的な手取り額ベースで比較する意識を持つことが大切です。
確定申告を忘れた・期限に間に合わなかった場合
特例を使う予定でも使わない予定でも、譲渡所得が生じたのに確定申告をしなかった場合、無申告加算税や延滞税が課される可能性があります。申告期限を過ぎてから自主的に申告した場合は加算税が軽減されることがありますが、税務署からの指摘を受けてからの申告ではより重い加算税がかかります。うっかり忘れていた場合は、気づいた時点でできるだけ早く税務署へ相談し、申告手続きを進めることをおすすめします。
また、空き家特例の適用に必要な「被相続人居住用家屋等確認書」の発行が申告期限に間に合わなかった場合でも、まずは特例を適用しない状態で期限内に申告し、確認書が届き次第、更正の請求(払いすぎた税金の還付を求める手続き)を行うという方法もあります。期限に間に合わないからといって申告そのものを放置すると、加算税や延滞税の対象になるため、書類が揃っていなくても期限内の申告を優先してください。
よくある失敗・注意点
- 相続登記を後回しにして売却時期を逃す——登記に数か月かかることもあるため、売却を考え始めた時点で着手する
- 取得費の資料を処分してしまう——古い書類でも、購入時の契約書や領収書は取得費の証明に使えるため保管しておく
- 特例の期限(2027年12月31日)を意識していない——相続から3年ルールとは別に、制度自体の期限があることを見落としやすい
- 賃貸や又貸しをしてから特例の対象外と気づく——特例を使う予定がある場合は、事前に貸し出さないことを確認する
- 管理を放置して固定資産税が上がってから慌てる——特定空家・管理不全空き家に指定される前に、売却か管理かを決めておく
- 確認書の発行に時間がかかり申告期限に間に合わない——確認書の申請は売却が決まった段階で早めに動く
よくある質問
ここまでの内容と重なる部分もありますが、実際の相談時に特によく聞かれる質問を、改めて一問一答の形でまとめました。該当する項目があれば、税理士や司法書士に相談する際の事前確認としてお使いください。
空き家を売ると必ず税金がかかりますか?
相続した空き家の3,000万円特別控除は誰でも使えますか?
家財が片付いていない空き家でも売却できますか?
買取と仲介で、税金の扱いに違いはありますか?
相続登記をしていない空き家は売れますか?
相続税を払った場合、空き家特例と一緒に使える控除はありますか?
買い手が見つからない実家はどうすればよいですか?
確定申告を忘れていた場合、今からでも間に合いますか?
まとめ
空き家の売却でかかる税金は、譲渡所得税・復興特別所得税・住民税で、税率は所有期間5年を境に約20.315%と約39.63%に分かれます。相続した空き家であれば、要件を満たすことで最高3,000万円の特別控除が使え、期限は令和9年(2027年)12月31日までです。控除の有無で税額が数百万円単位で変わることもあるため、要件と期限を早めに確認しておくことが重要です。
一方で、税金の計算だけを気にして肝心の売却そのものが進まなければ、固定資産税や管理の負担、特定空家・管理不全空き家に指定された場合の増税リスクが積み重なっていきます。売却の判断で迷ったときは、片付けてから仲介で売るか、家財が残ったまま買取に出すかを、片付け費用・管理費用・売却までの期間を含めた手取り額で比較するのが近道です。
相続登記や被相続人居住用家屋等確認書の取得など、税務以外の手続きも並行して進める必要があるため、司法書士・税理士・提携の宅建業者に早めに相談しながら進めることをおすすめします。当事務局では、片付け・査定の相談窓口として、これらの専門家への橋渡しも行っています。「何から手をつければいいか分からない」という段階でも構いませんので、まずは実家の状況を写真で送っていただくところから始めていただけます。
早いこともあります
片付け・査定・売却・確定申告の段取りまで。写真を送るだけで概算のお見積もりをお出しします。ご相談・お見積もりは無料です。



コメント